Caso de estudio
Micrositio créditos de vivienda – FNA
Diseño de producto · Investigación de usuarios · Arquitectura de información · Accesibilidad
Contexto
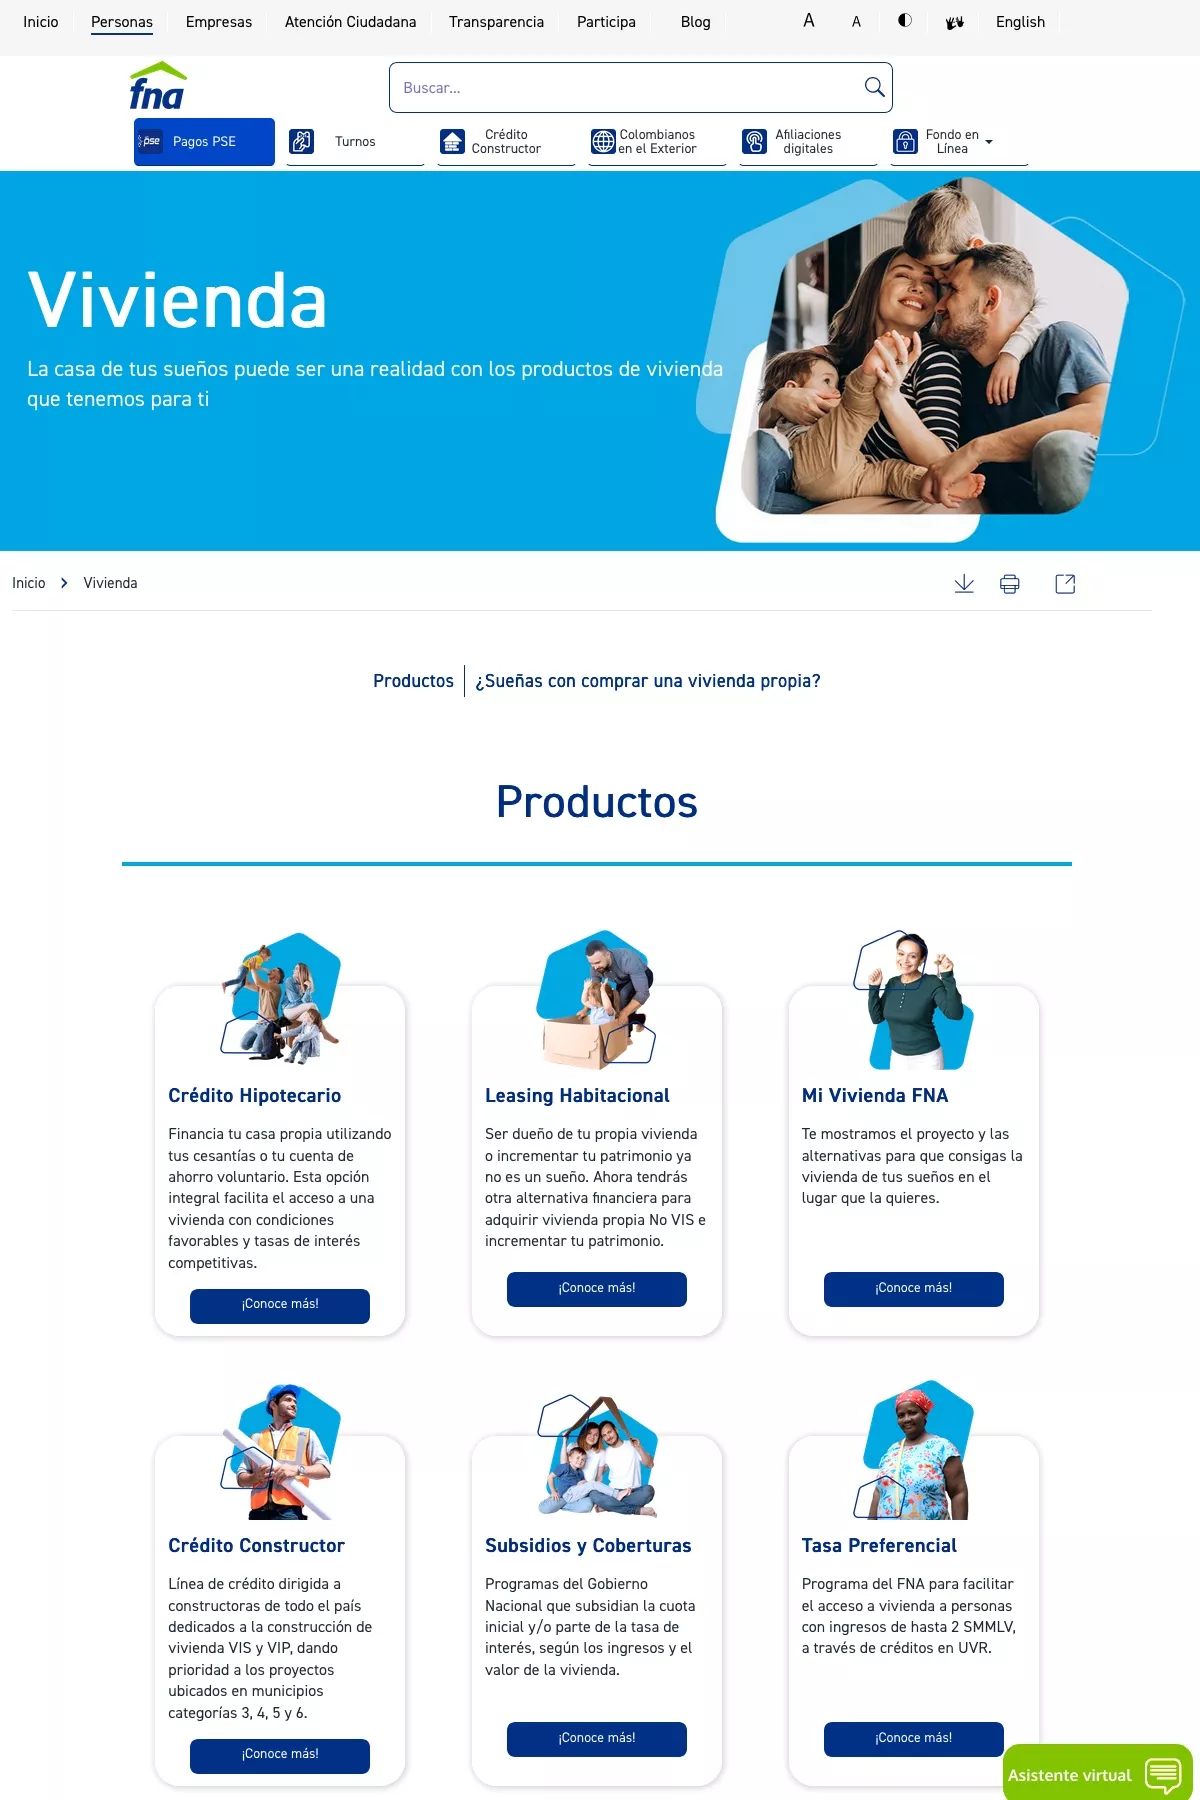
El Fondo Nacional del Ahorro (FNA) ofrece programas para fomentar la adquisición de vivienda nueva o usada y facilidades para obtener subsidios, enfocándose en población con poco acceso a créditos como estratos bajos, jóvenes, trabajadores independientes y madres cabeza de hogar.
A pesar de que su oferta es atractiva y lideran el mercado de vivienda de interés social, con tasas bajas y programas orientados a grupos vulnerables, sus clientes se acercan a través de asesoría presencial o telefónica, desaprovechando la ventaja de orientarse a través de su portal web.
Como proyecto de grado para mi tesis de maestría en Creación de Experiencias Digitales centradas en el usuario (UX) de la Universidad ICESI, trabajé junto con mi compañera Luisa Moncayo en la investigación y diseño de una solución para el proceso de orientación de los servicios de crédito de vivienda del FNA.
Antecedentes
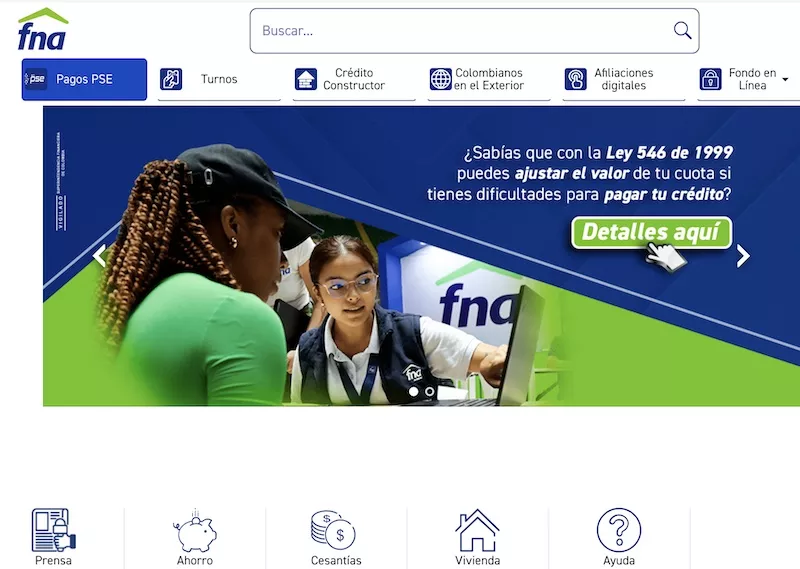
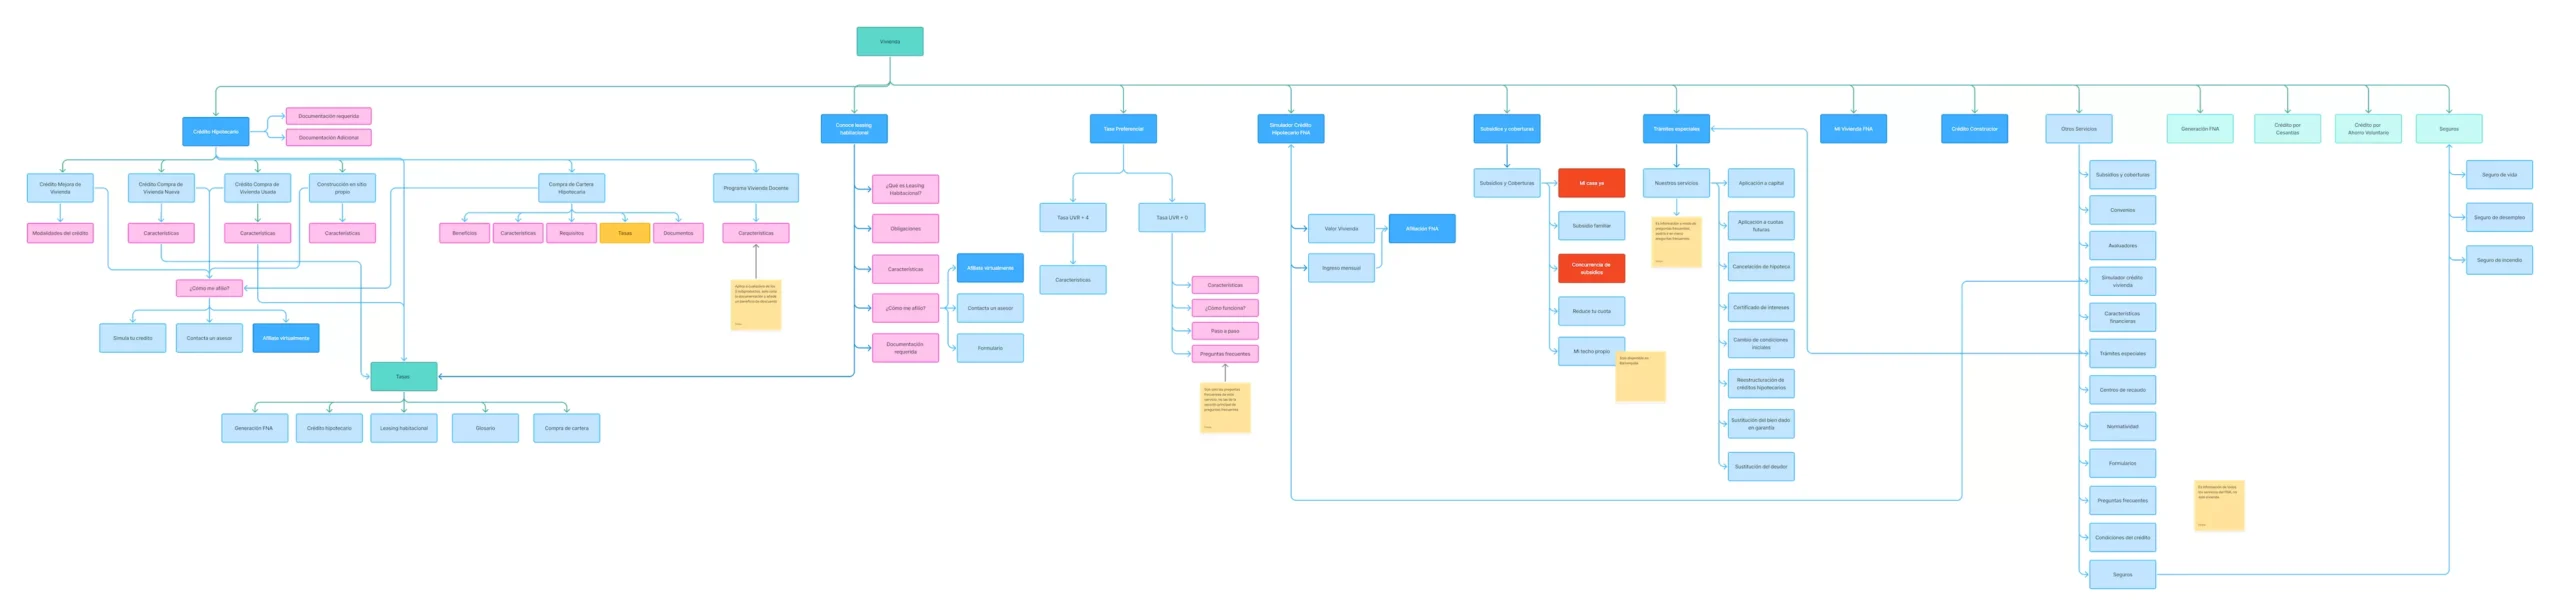
La entidad ya contaba con un sitio web que fue alimentado y desarrollado sin seguir los lineamientos de la estrategia UX planteada inicialmente, lo que incidió en la estructura desordenada actual.
Adicionalmente, los contenidos no estaban alineados con el perfil de los usuarios a los que se dirigía, de modo que el lenguaje empleado era muy técnico y complejo.
El problema
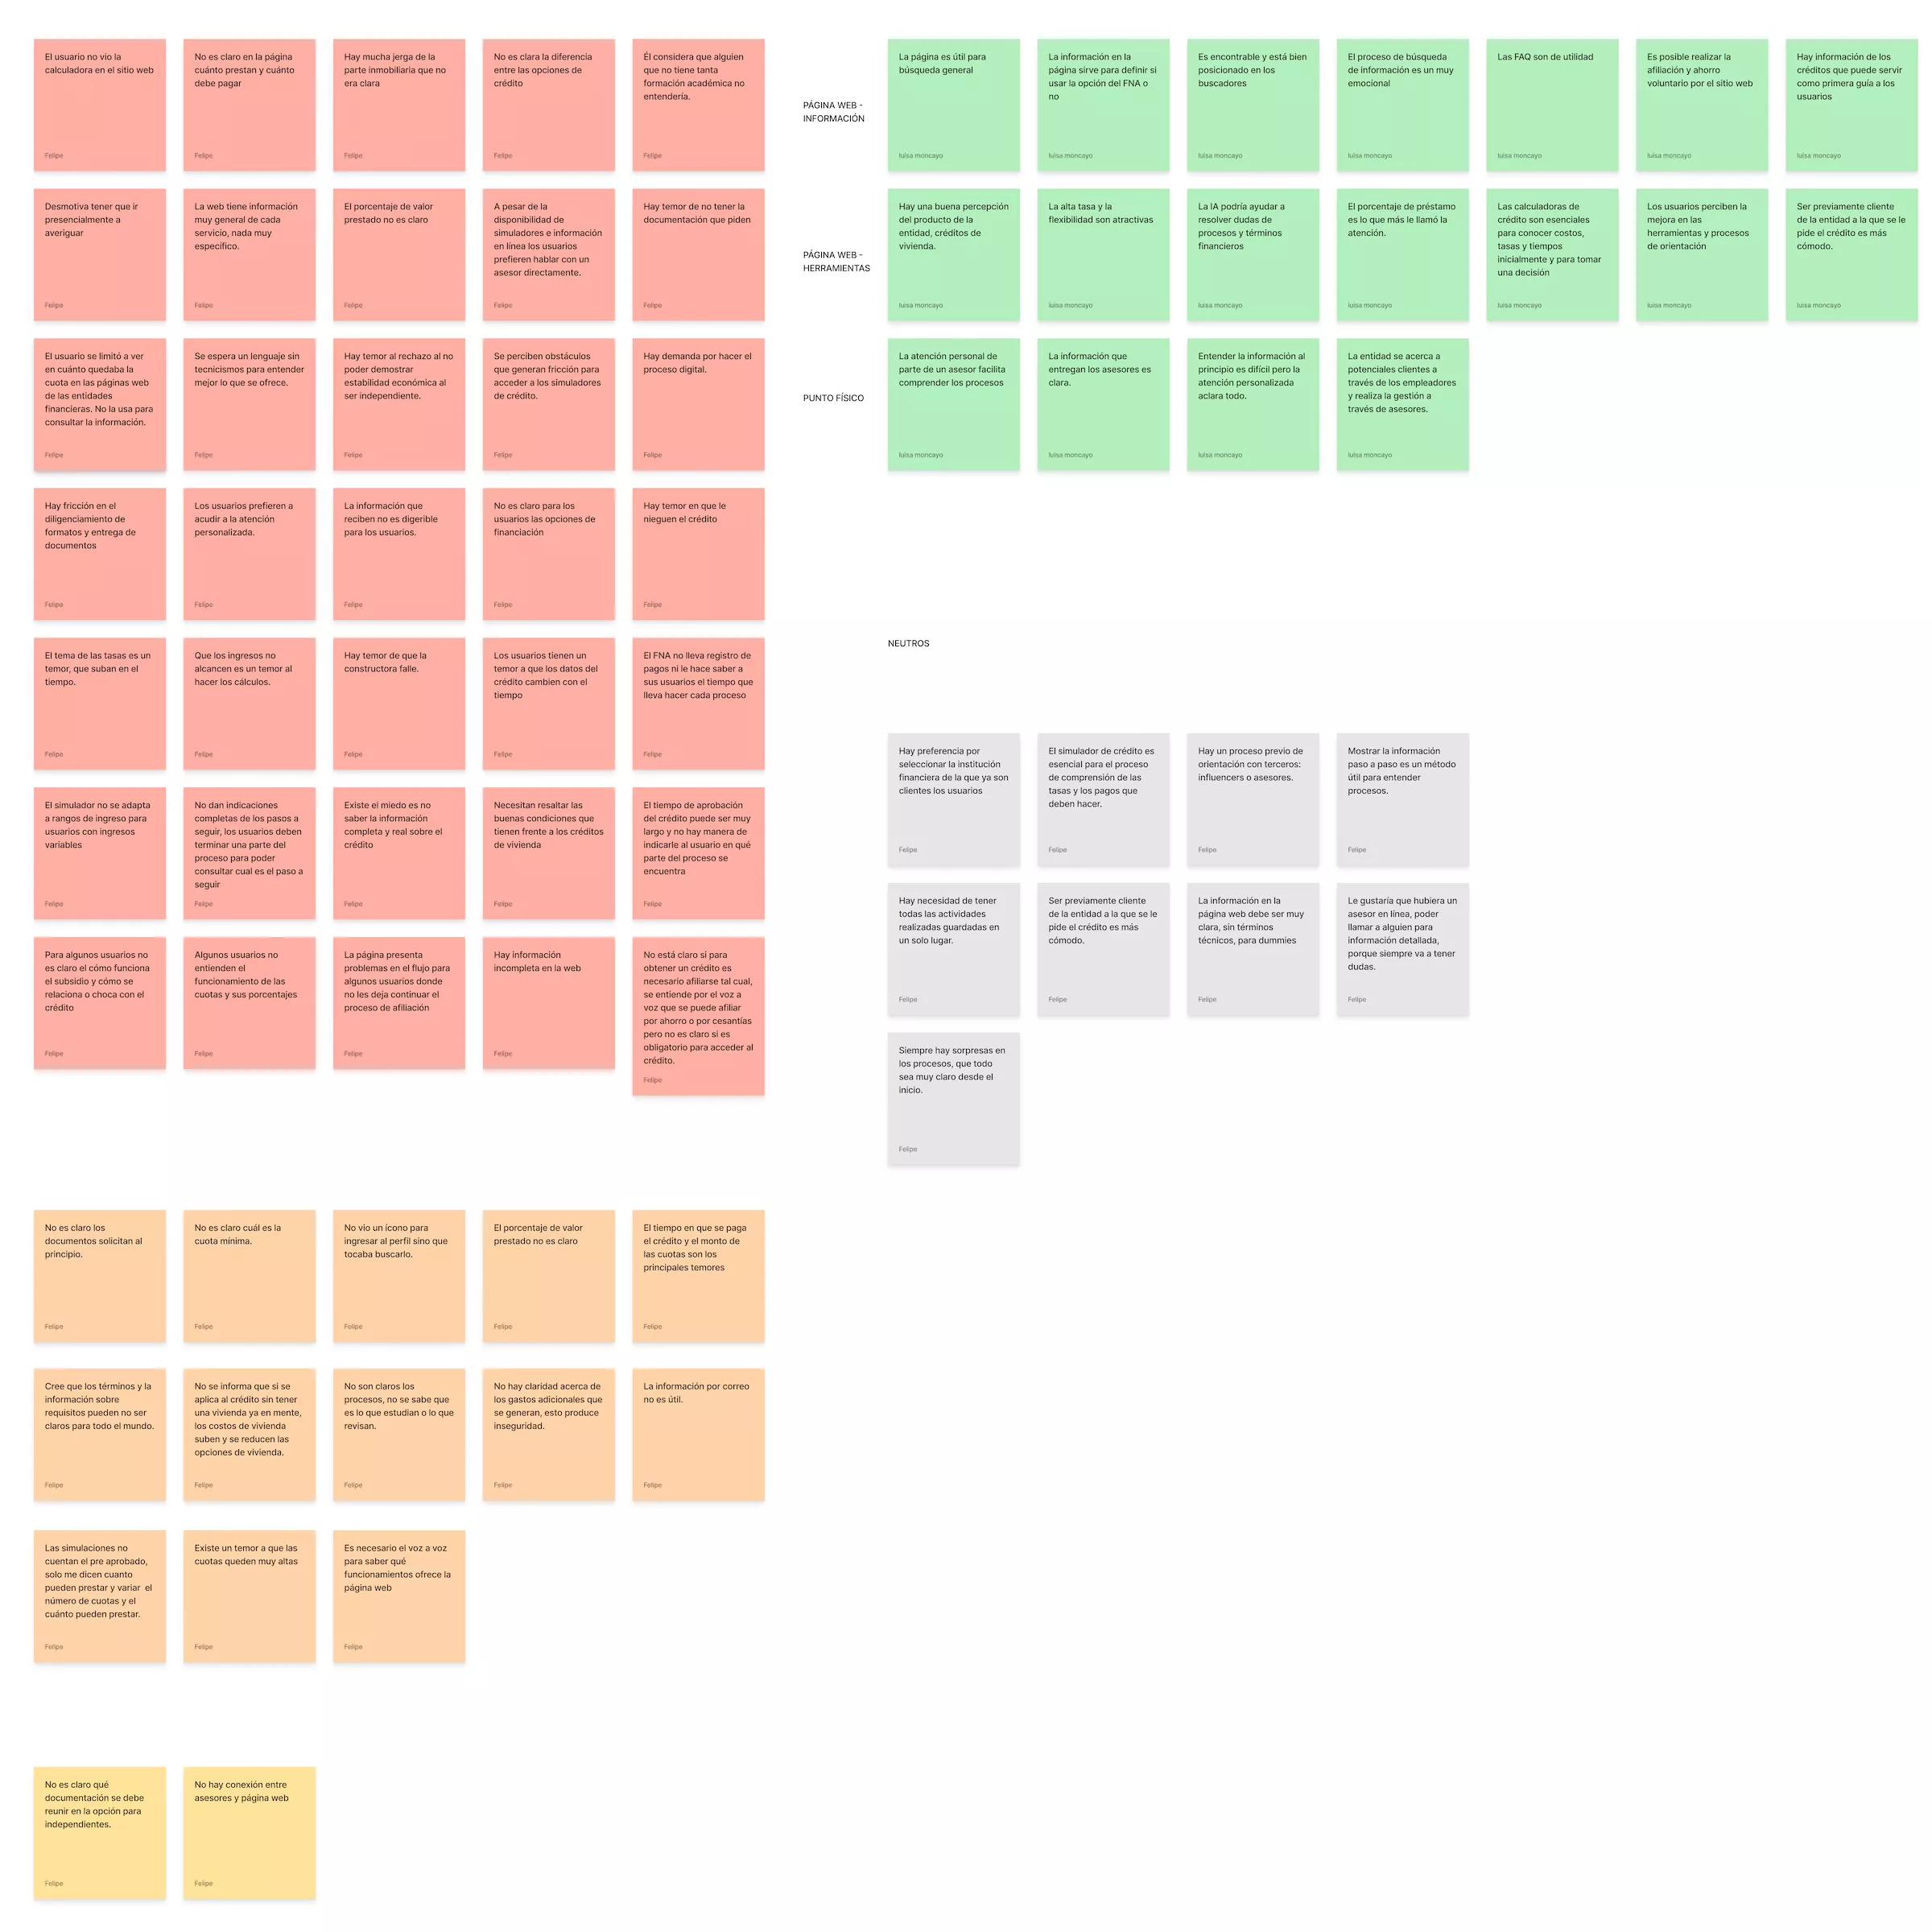
La complejidad del lenguaje financiero empleado, la arquitectura de navegación caótica y la debilidad del simulador de crédito, herramienta esencial en la toma de decisión, dificultan la comprensión de los servicios y beneficios ofrecidos, obstaculizando la afiliación.
Objetivos
1
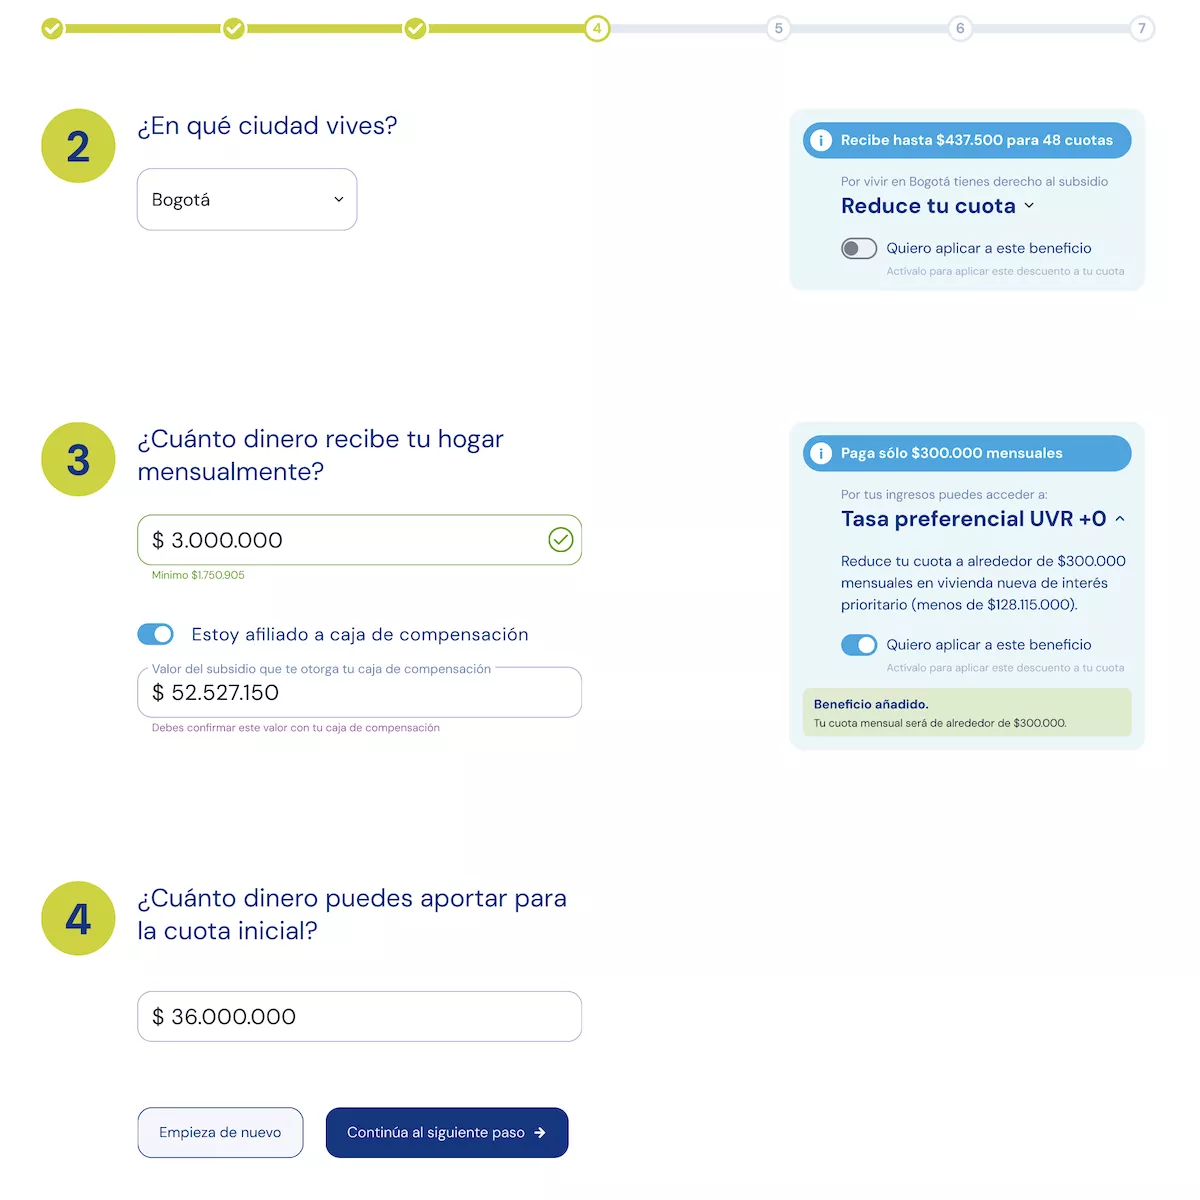
Transformar la sección de vivienda del portal web en un Micrositio Especializado y rediseñar el simulador de crédito.
2
Construir una nueva estructura más simple y definida por las intenciones de consulta de los usuarios y no por servicios ofrecidos.
3
Implementar el Lenguaje Claro en los contenidos del sitio web, para reducir la carga cognitiva y asegurar la accesibilidad y la inclusión en la presentación de la información.
El equipo
El usuario
Puntos de dolor
1
El uso de lenguaje financiero es una barrera para los usuarios.
2
La complejidad de la forma en que se presentan los servicios de la entidad genera confusión y promueve la deserción en el proceso de orientación.
3
El simulador de crédito no está alineado con los objetivos y contextos de los usuarios.
Investigación
Entrevistas exploratorias
Entrevistamos a interesados y beneficiarios, con quienes verificamos la preferencia por la asesoría presencial o telefónica.
A partir de entrevistas a dos stakeholders, identificamos que la falta de continuidad de la estrategia UX implementada en el portal ha derivado en inconsistencias del sistema de diseño.
Investigación secundaria
A partir de los datos recogidos en las encuestas, trabajamos con múltiples artefactos para enmarcar el problema desde la perspectiva de los usuarios:
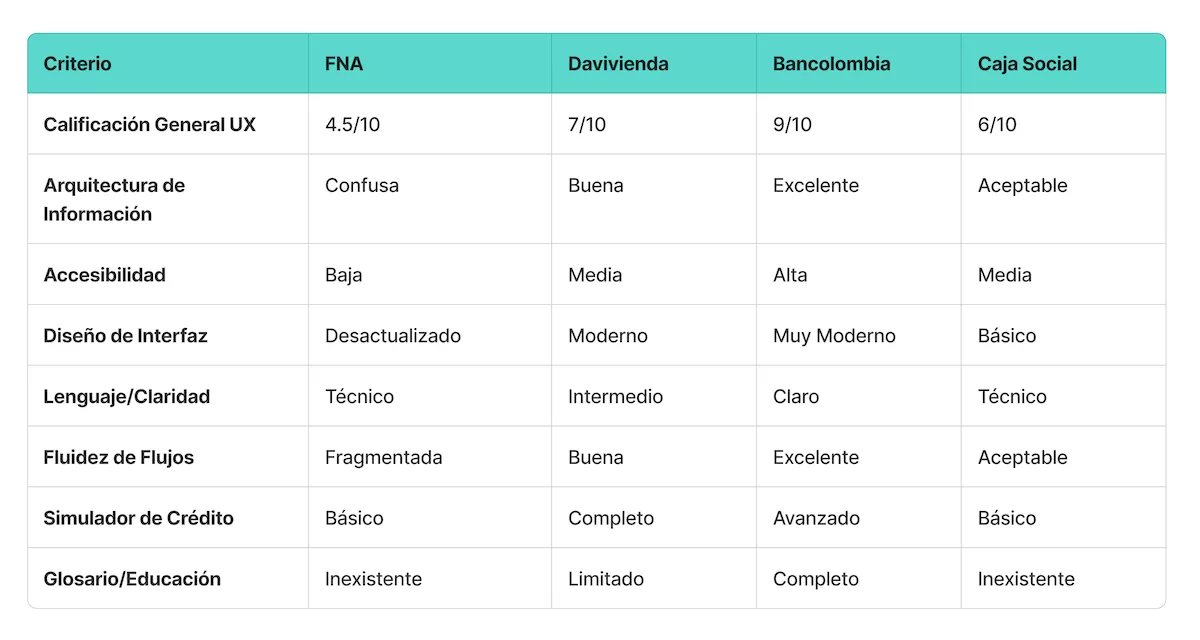
- Benchmarking, con el que comprobamos que la solución en línea del FNA es muy débil frente a sus oponentes.
- Investigación de escritorio, con la que obtuvimos cifras reales de penetración, percepción y contexto.
Investigación etnográfica
Para obtener hallazgos clave que nos permitieran entender los dolores de los usuarios realizamos:
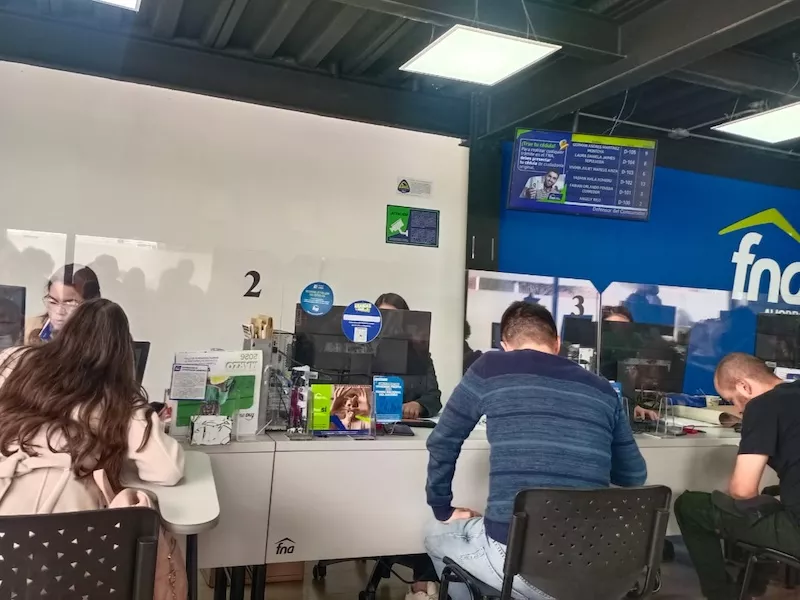
- Un mistery shopper donde evidenciamos la saturación de los canales físicos.
- Una investigación Safari puso en evidencia la dependencia en asesores para obtener información.
Evaluación del producto
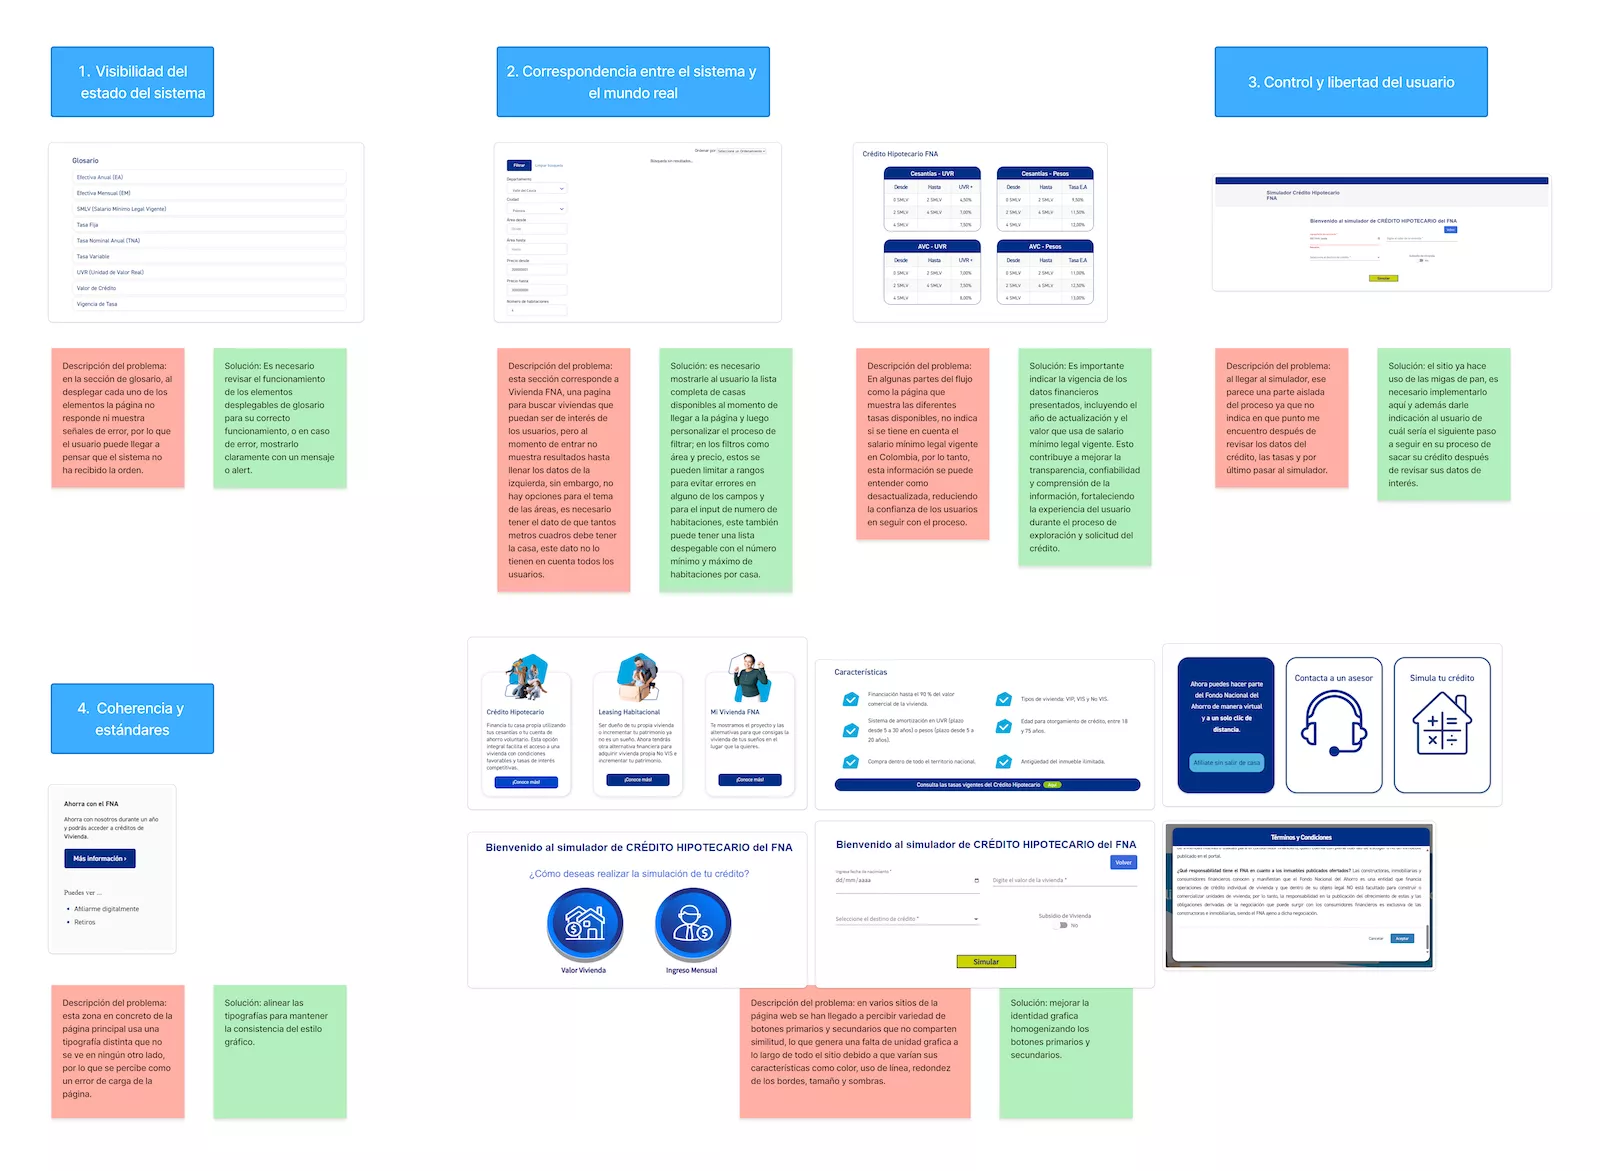
A través de una auditoría heurística, y análisis de arquitectura de información logramos identificar errores e inconsistencias de la interfaz y la estructura del portal.
User persona
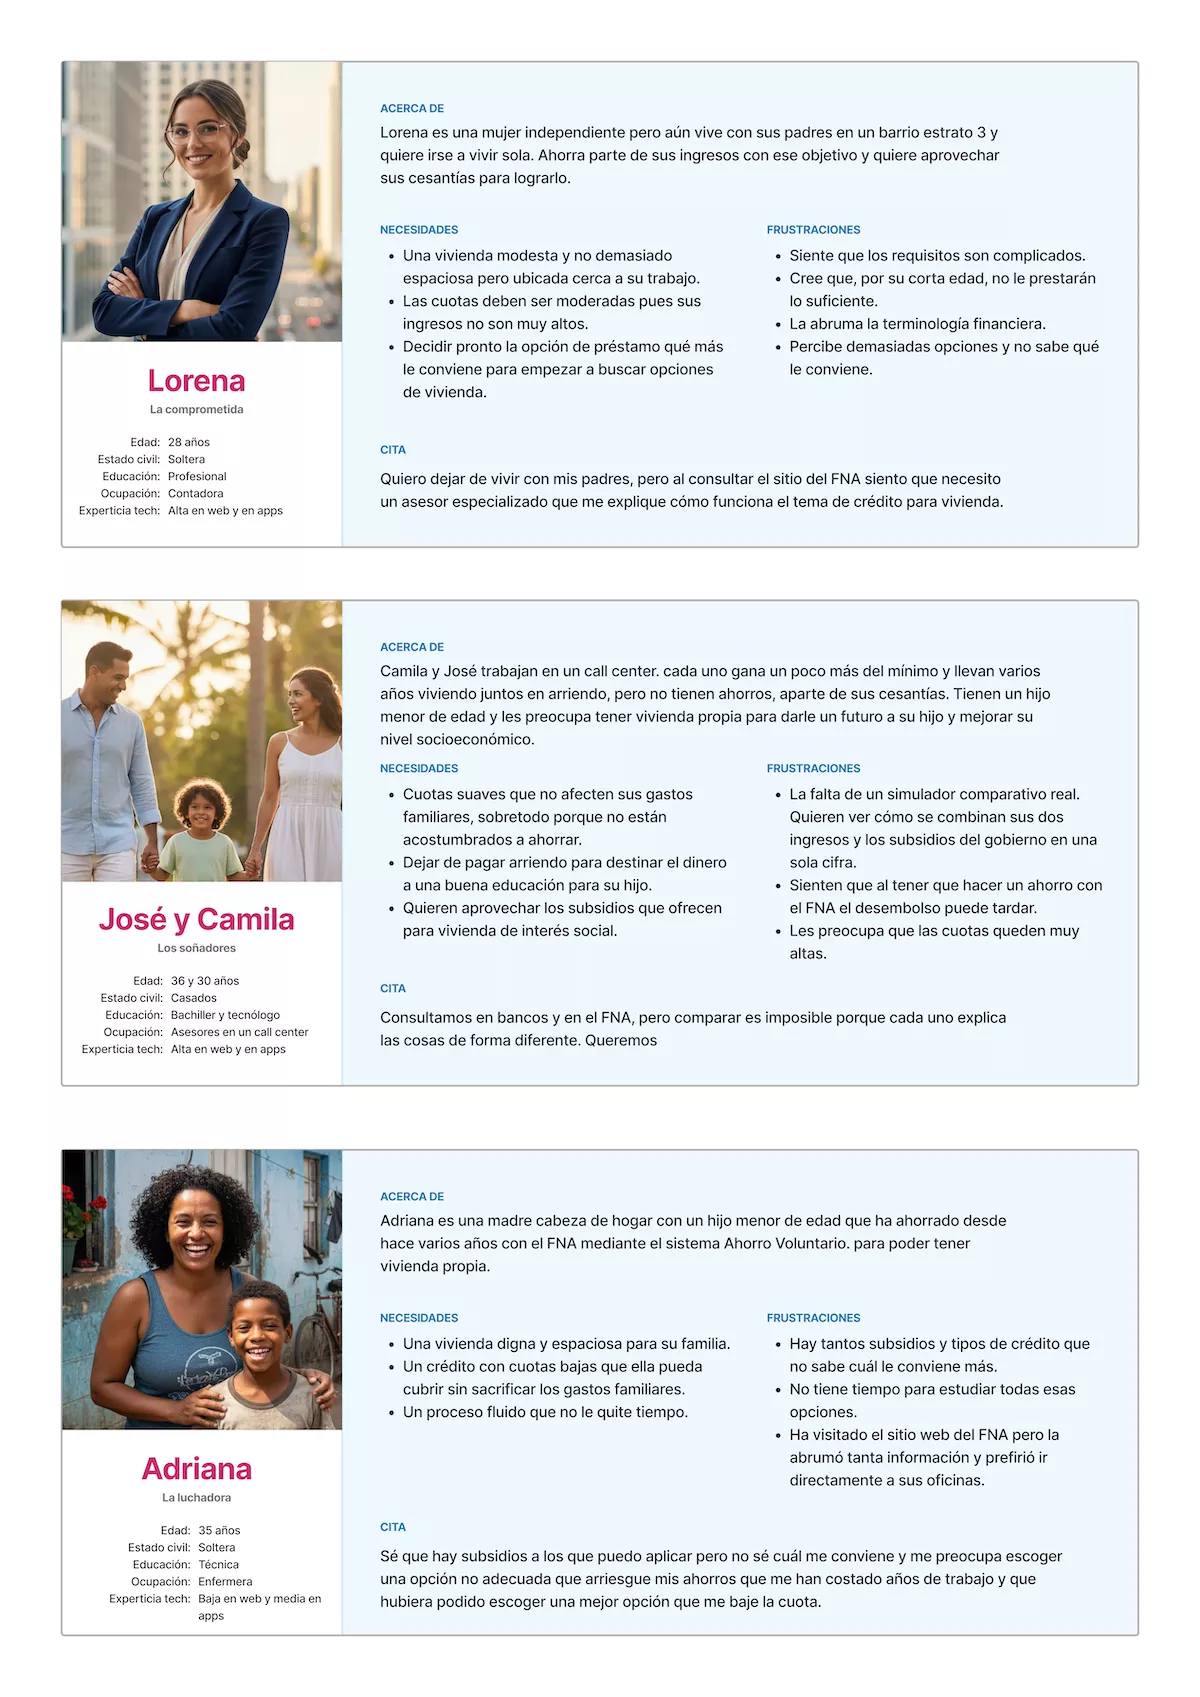
A partir de entrevistas y métodos de investigación secundaria y etnográfica identificamos 3 arquetipos:
- El comprometido jóvenes menores de 28 años que empieza a ahorrar,
- Los soñadores, parejas que buscan dejar de vivir en arriendo,
- Las luchadoras, madres cabeza de hogar que desean darle una mejor calidad de vida a sus hijos.
Journey map
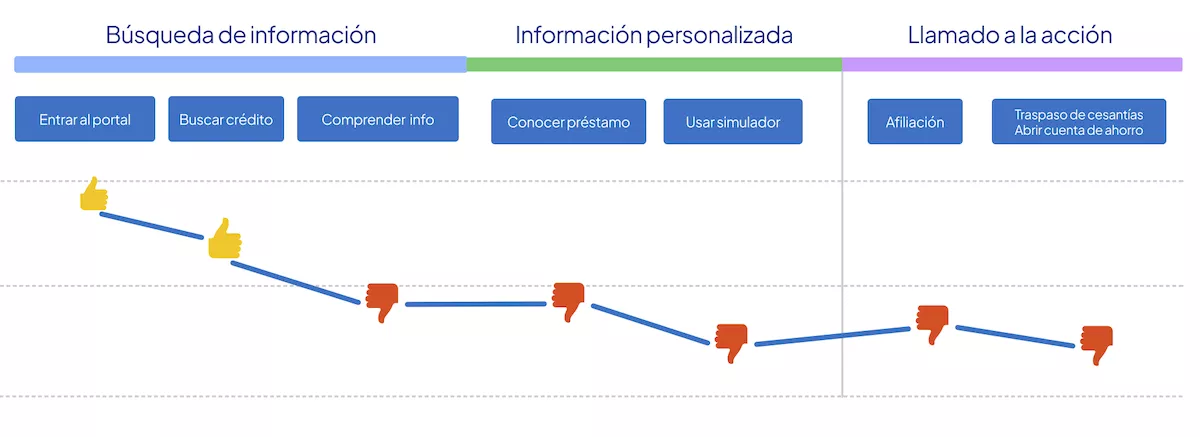
Evaluamos el recorrido de los usuarios desde que entran a la pagina web con motivación y optimismo, hasta que se enfrentan a la la dificultad de encontrar información clara. Recurren al simulador pero al obtener resultados con información compleja interrumpen el proceso y deciden acudir a la asesoría presencial.
Insights
Como resultado de los hallazgos recogidos con todos estos métodos de investigación encontramos que:
1
El portal web está desconectado de la estrategia UX implementada originalmente.
2
No hay una jerarquía consistente, hay demasiada información que se presenta de forma caótica y no hay autonomía para obtenerla.
3
El simulador de crédito no está alineado con el contexto del usuario.
4
El lenguaje financiero es una barrera para los usuarios.
5
Los usuarios prefieren la atención personalizada presencial o telefónica.
6
La complejidad de la oferta genera confusión e inseguridad al momento de elegir un crédito.
&
Ideación
A partir de estos insights, decidimos enfocarnos en 3 pilares, priorizando cada aspecto según su impacto a nivel de los objetivos de UX y del negocio:
Arquitectura de información
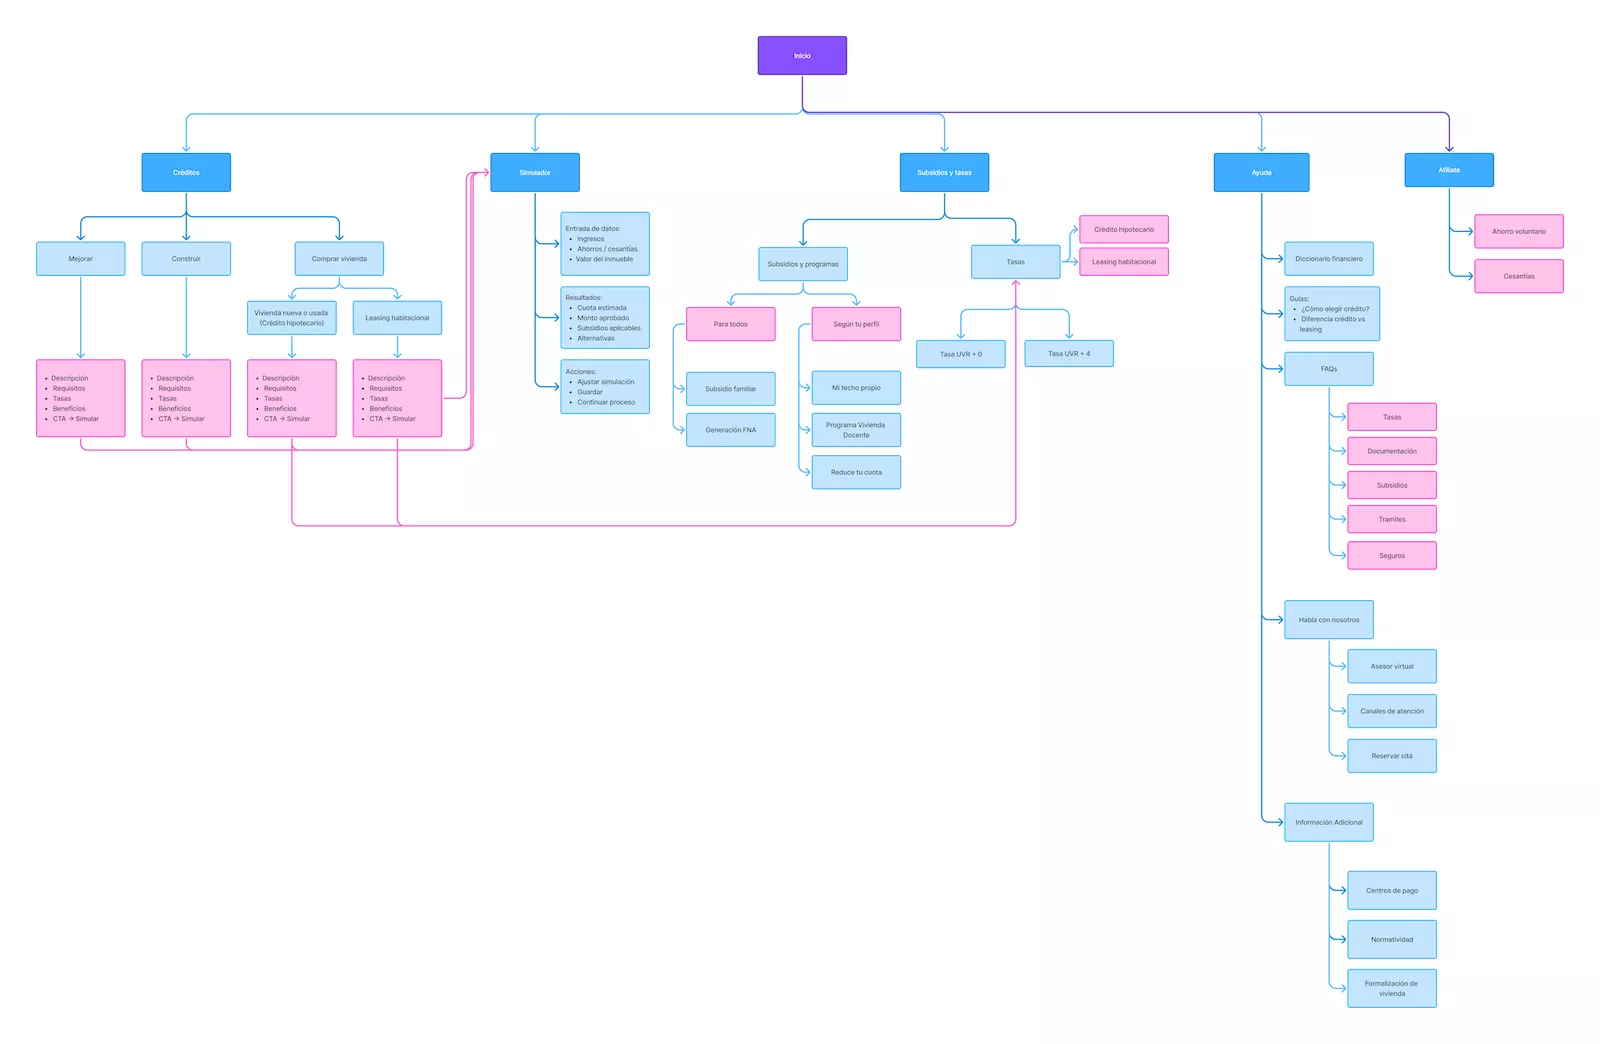
Reorganizamos la arquitectura y los flujos según las metas del usuario. Priorizamos cinco áreas clave: créditos, simulación, subsidios y tasas, ayuda y afiliación.
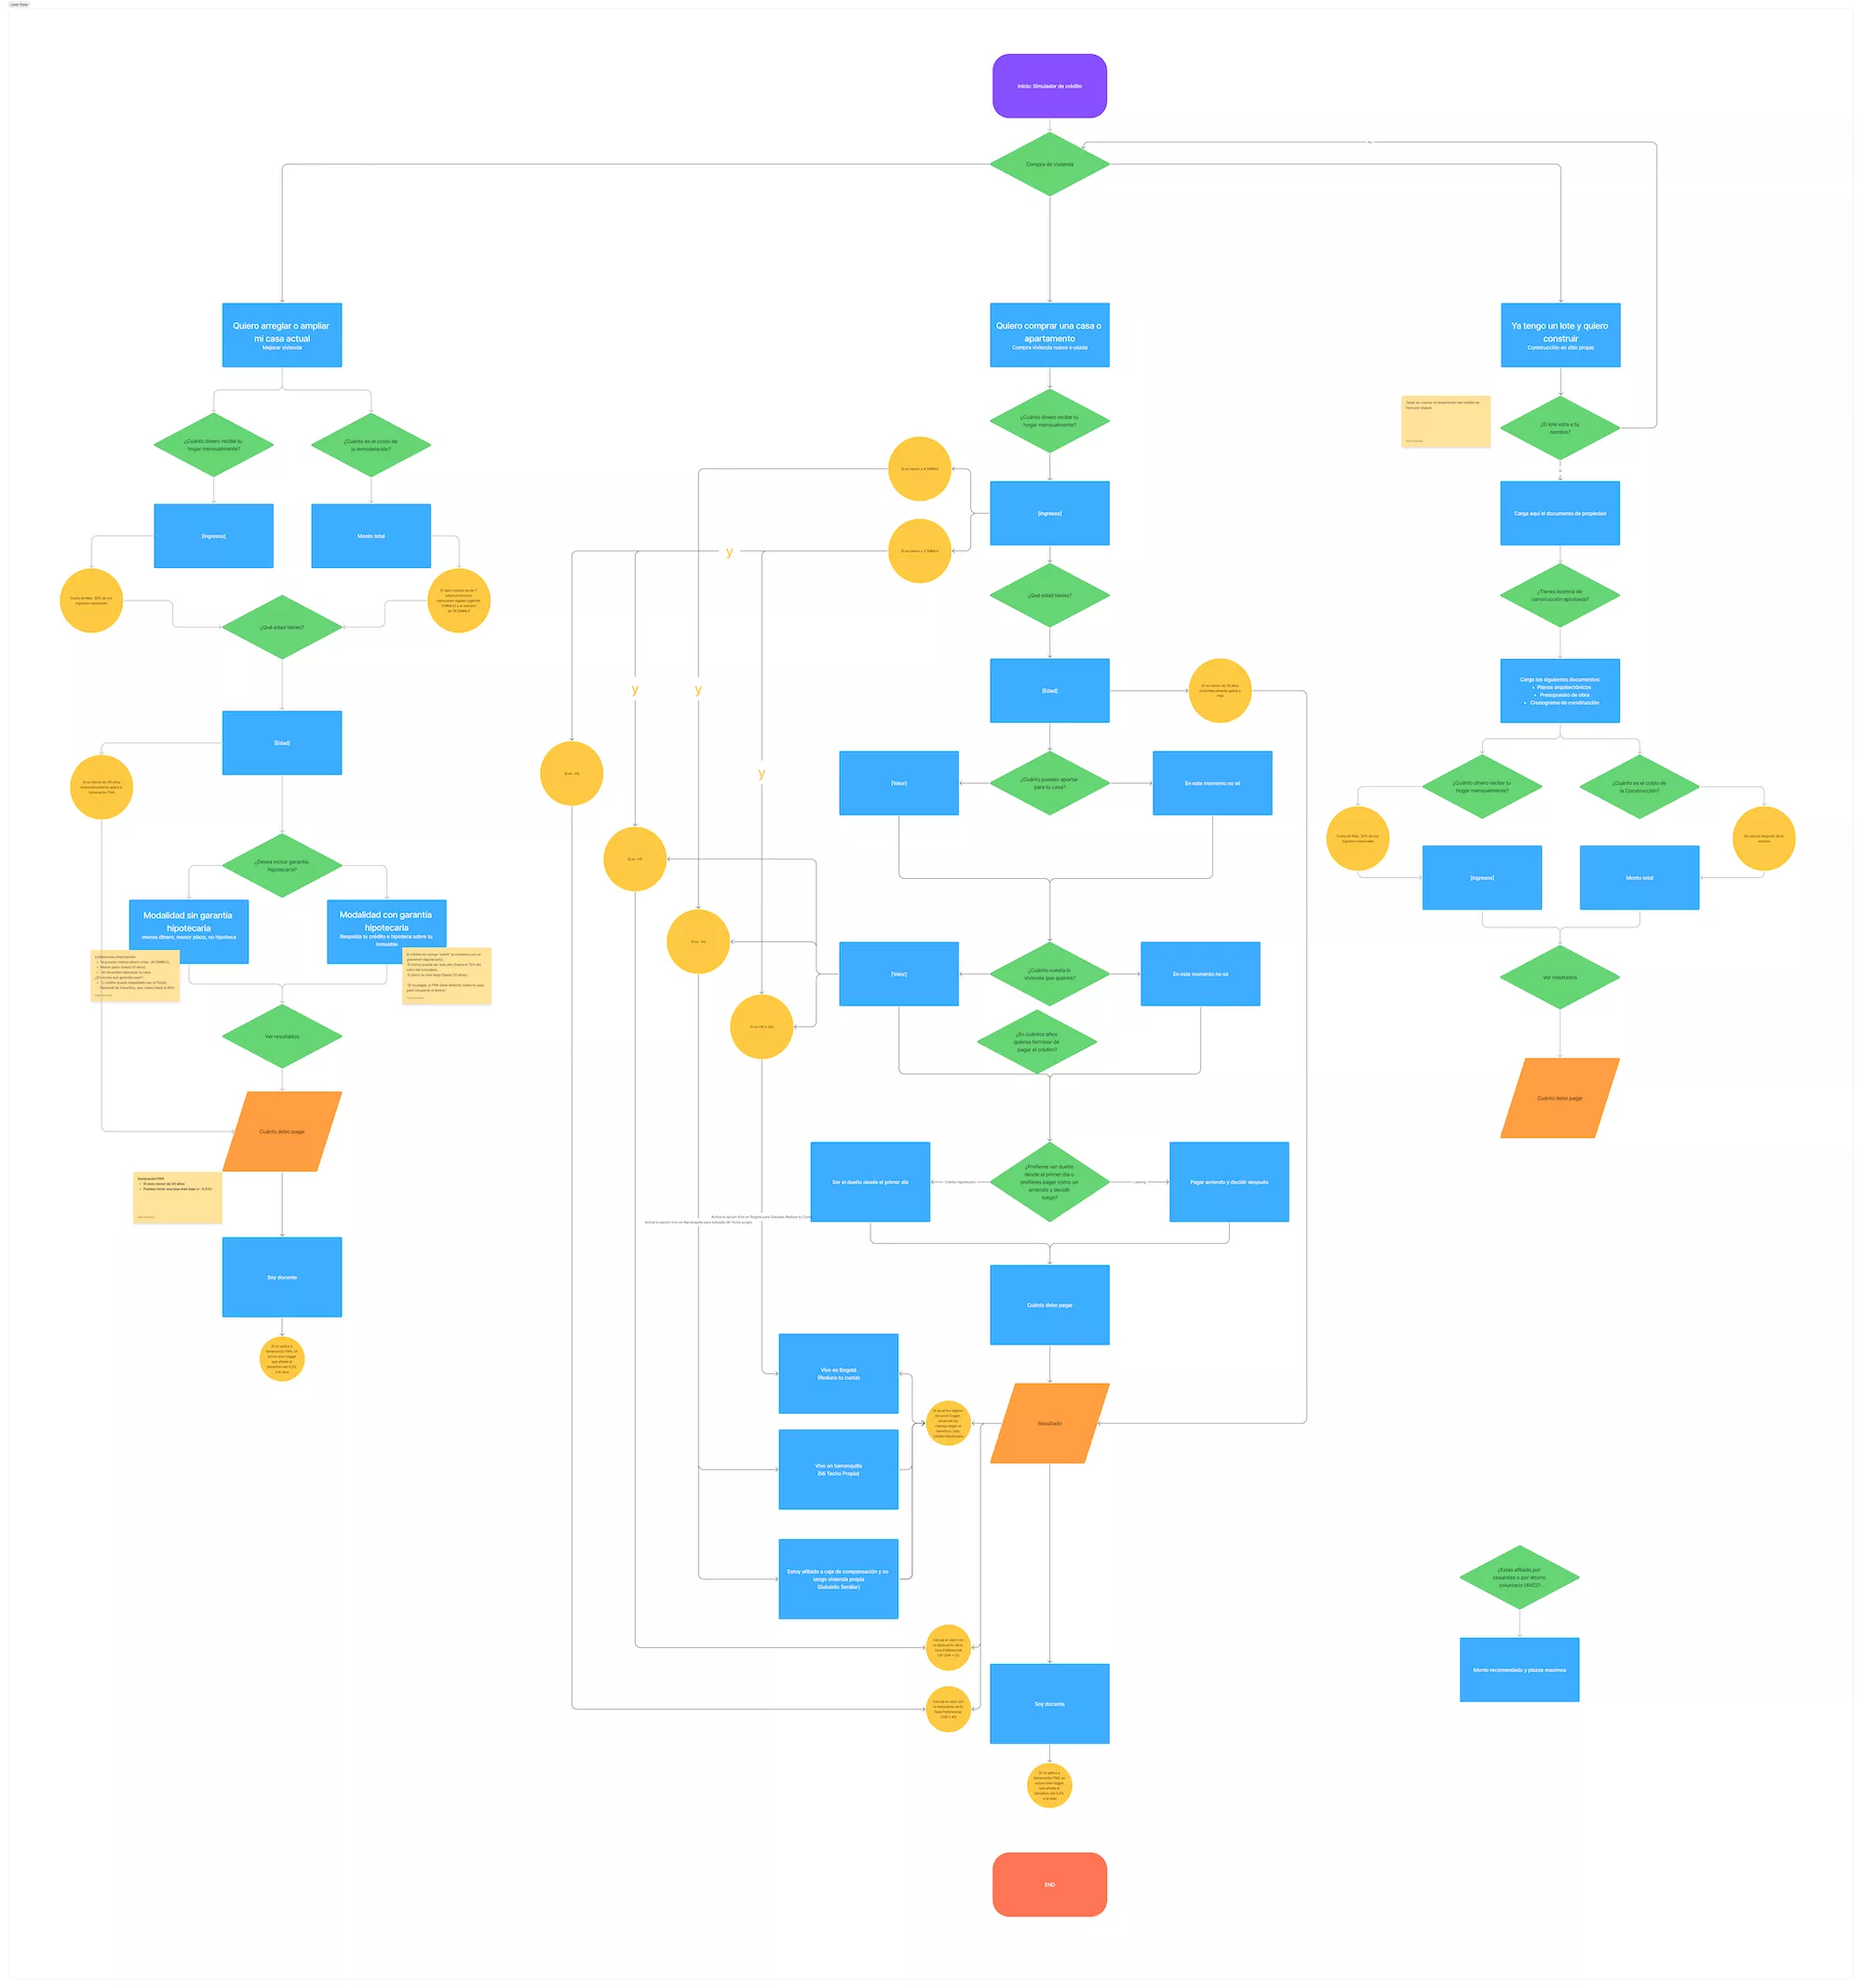
User Flow
Así mismo, reorganizamos los flujos de usuario para las tareas esenciales, enfocándonos en las rutas que tomaría una persona que necesita saber:
- los tipos de crédito a los que puede acceder,
- los beneficios a los que puede aplicar y
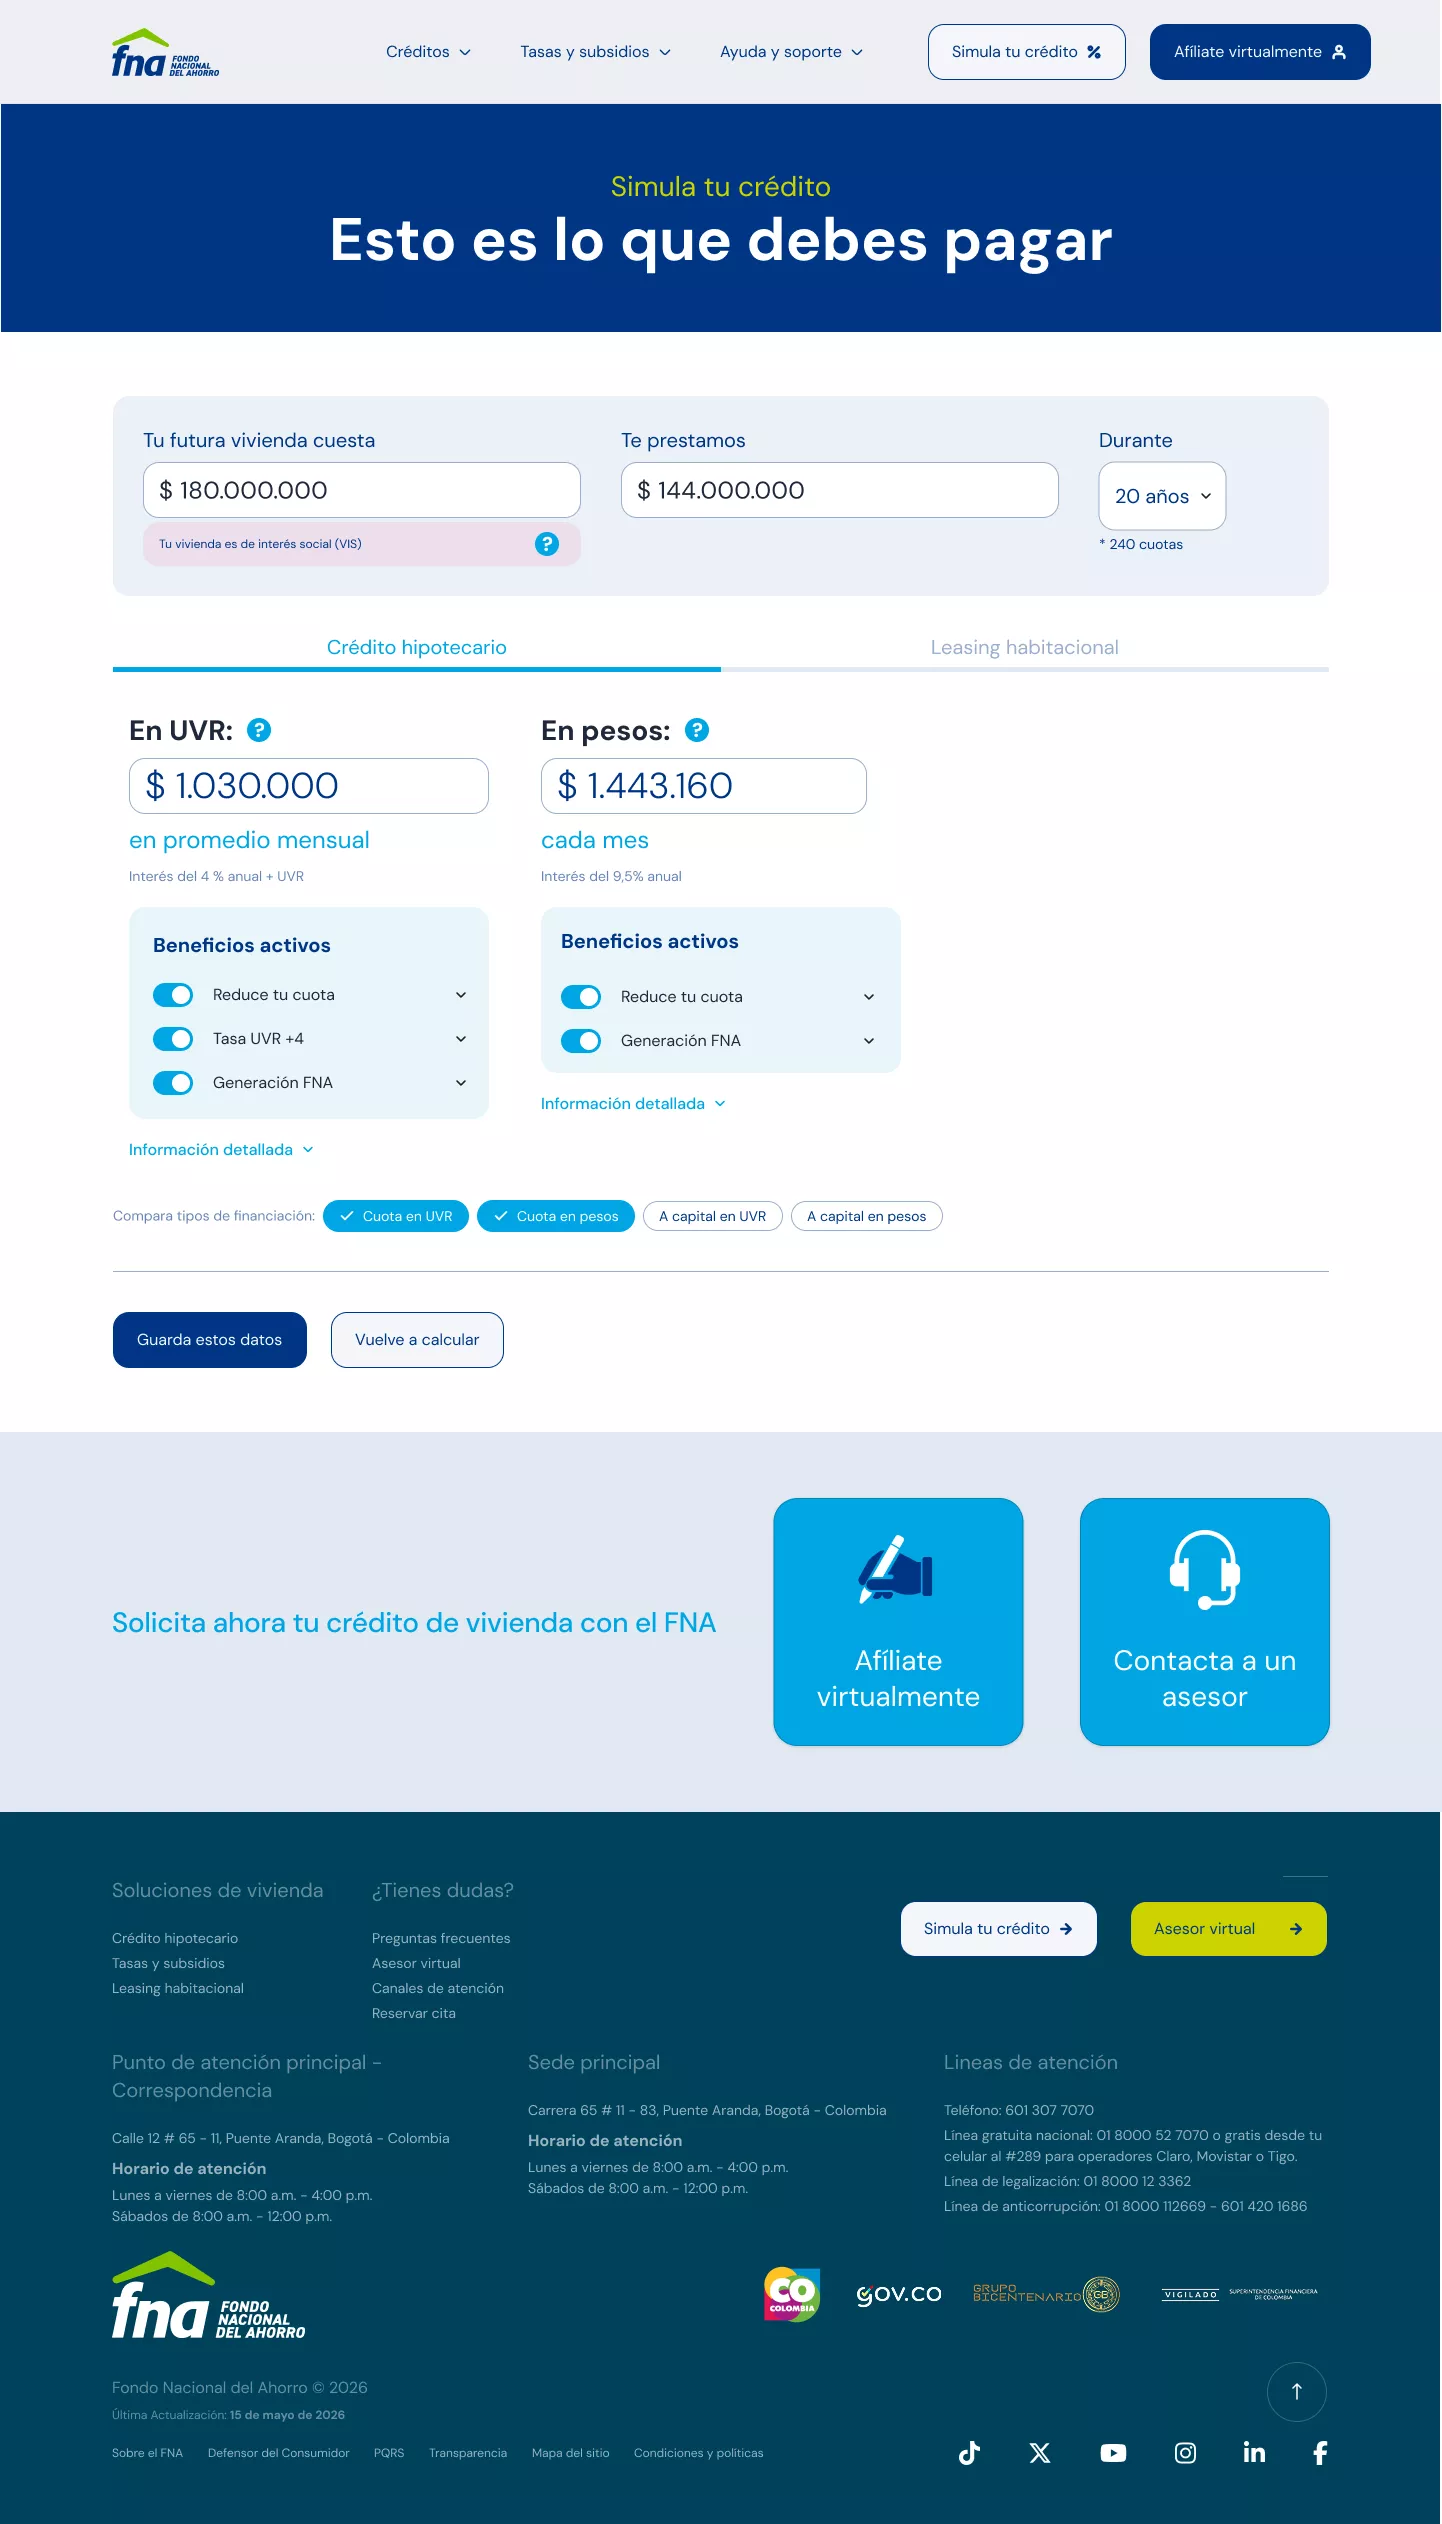
- cuánto deberá pagar mensualmente de acuerdo con su realidad financiera.
UX Writing
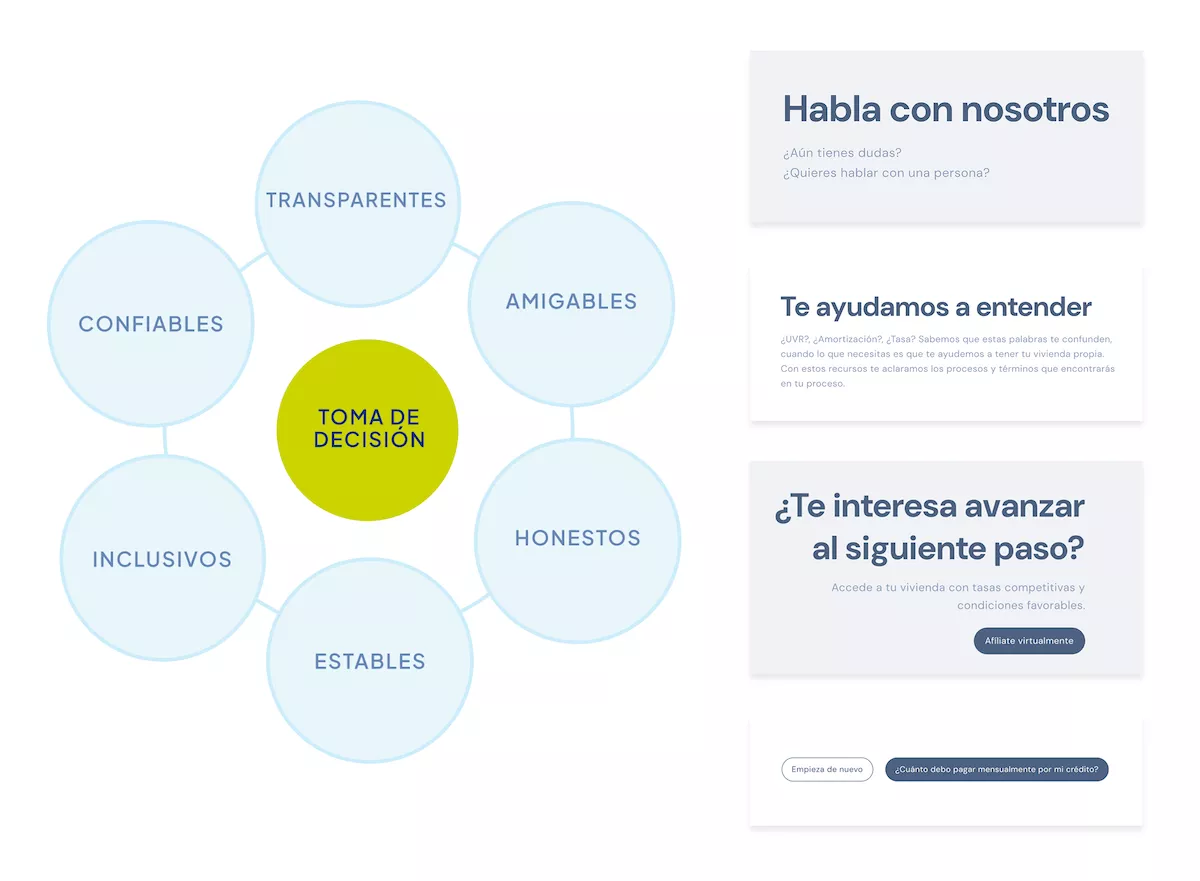
Acondicionamos la voz y el tono empleado en la comunicación a formato de lenguaje claro, y definimos un discurso tipo storytelling para informar.
- Usamos títulos directos y párrafos cortos para evitar la fatiga visual y la carga cognitiva.
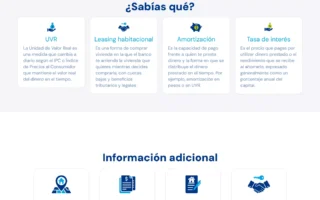
- Dividimos la información que explica procesos en fragmentos que se presentan como pasos numerados para ubicar al usuario.
- Evitamos usar términos financieros complejos y los reemplazamos por palabras familiares para el usuario con baja educación financiera.
Wireframes
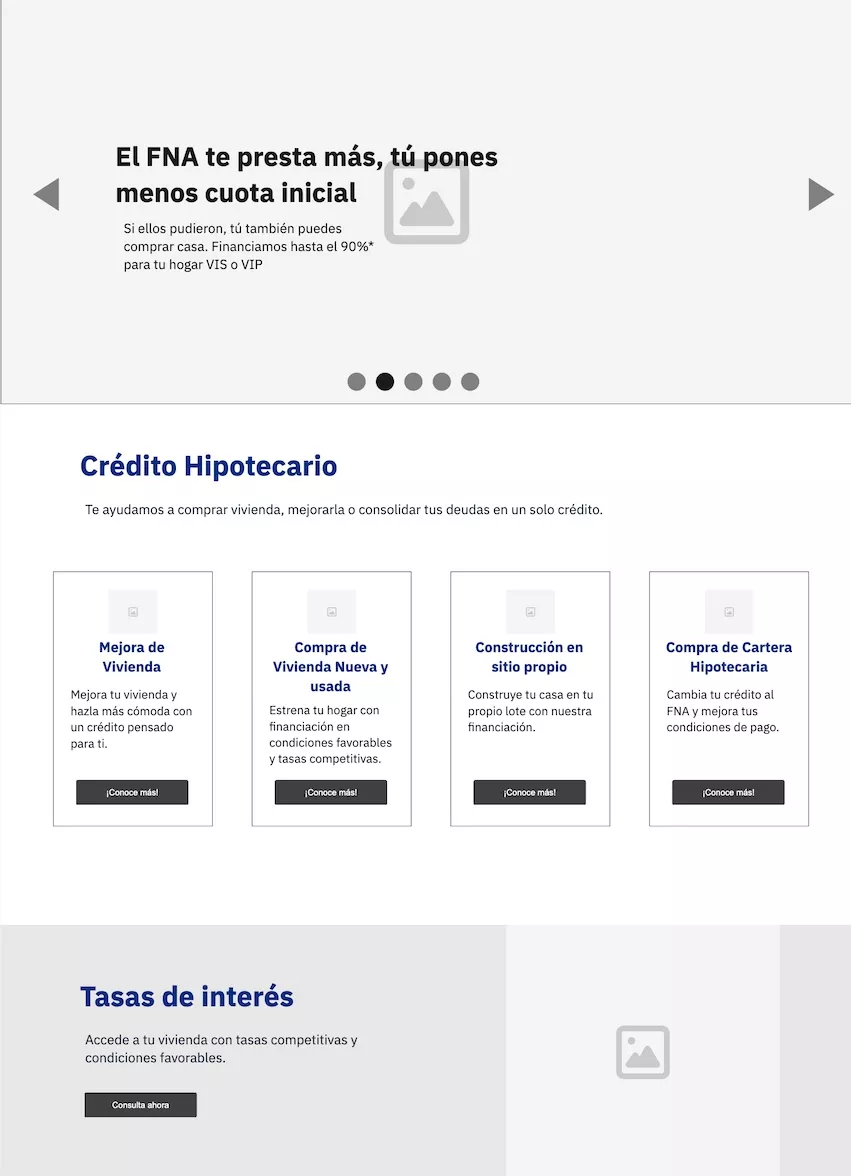
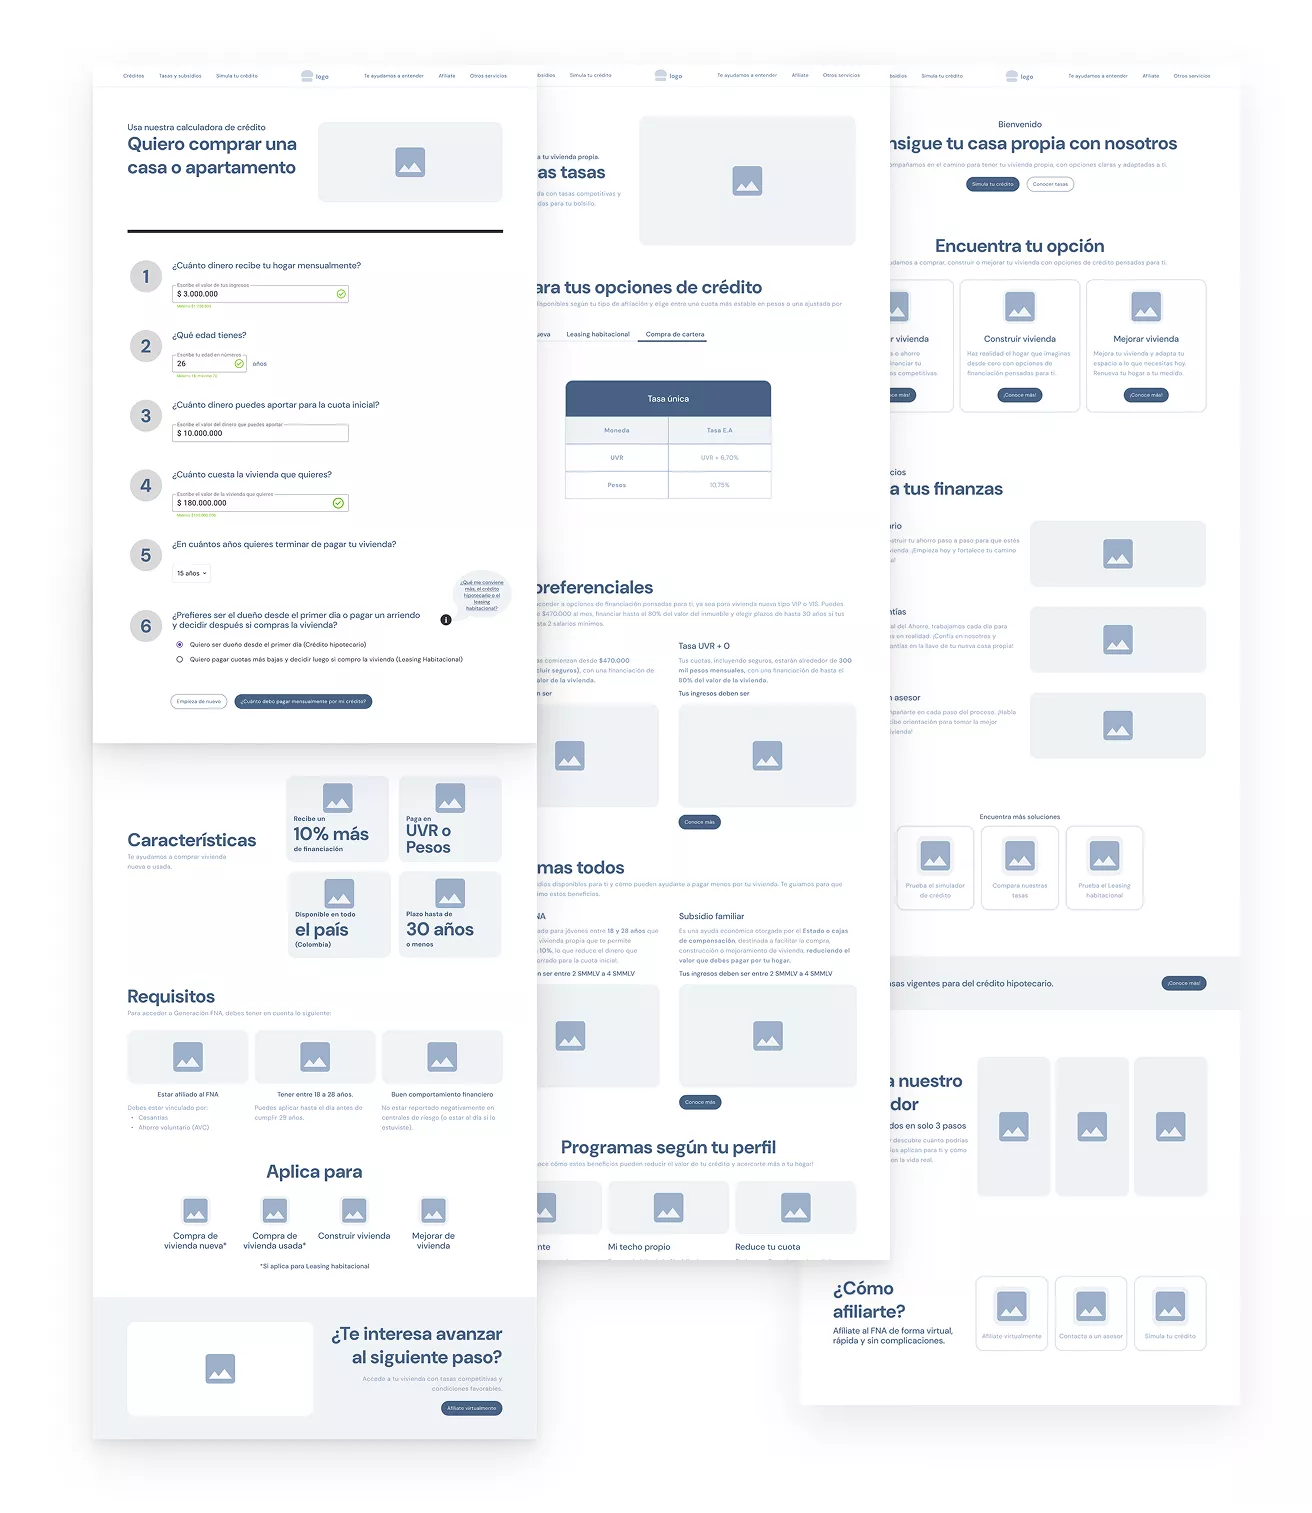
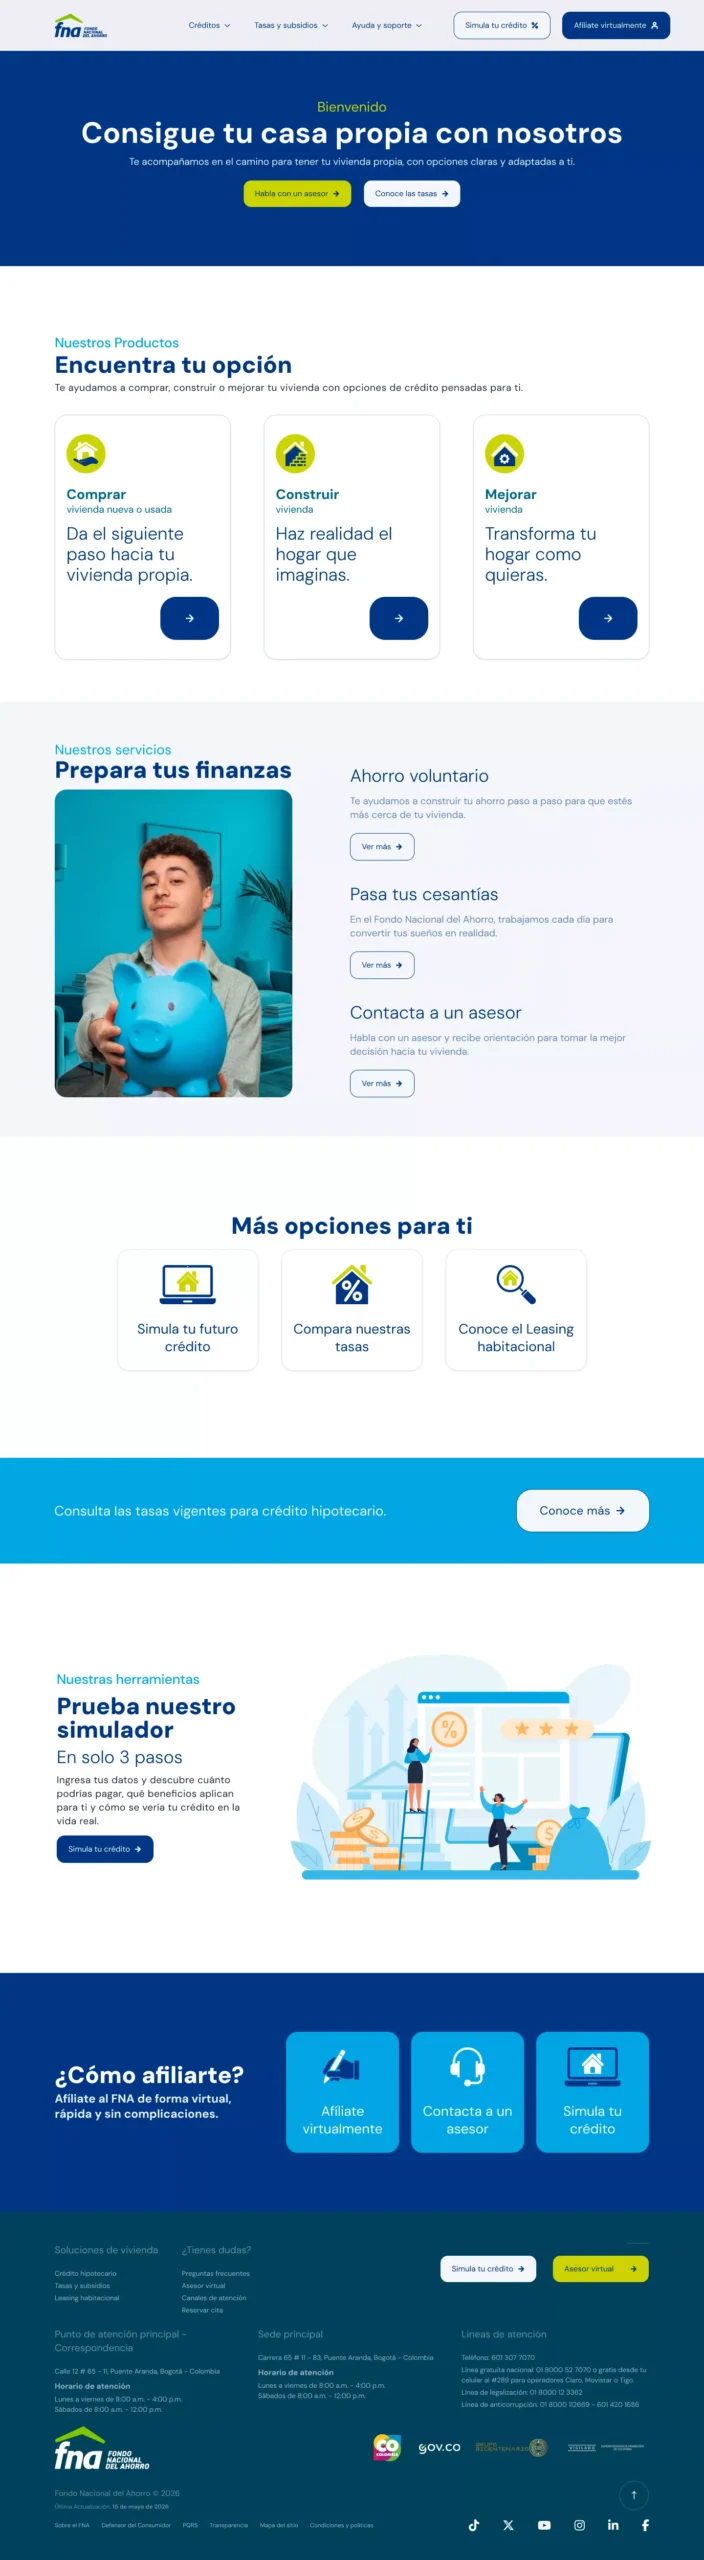
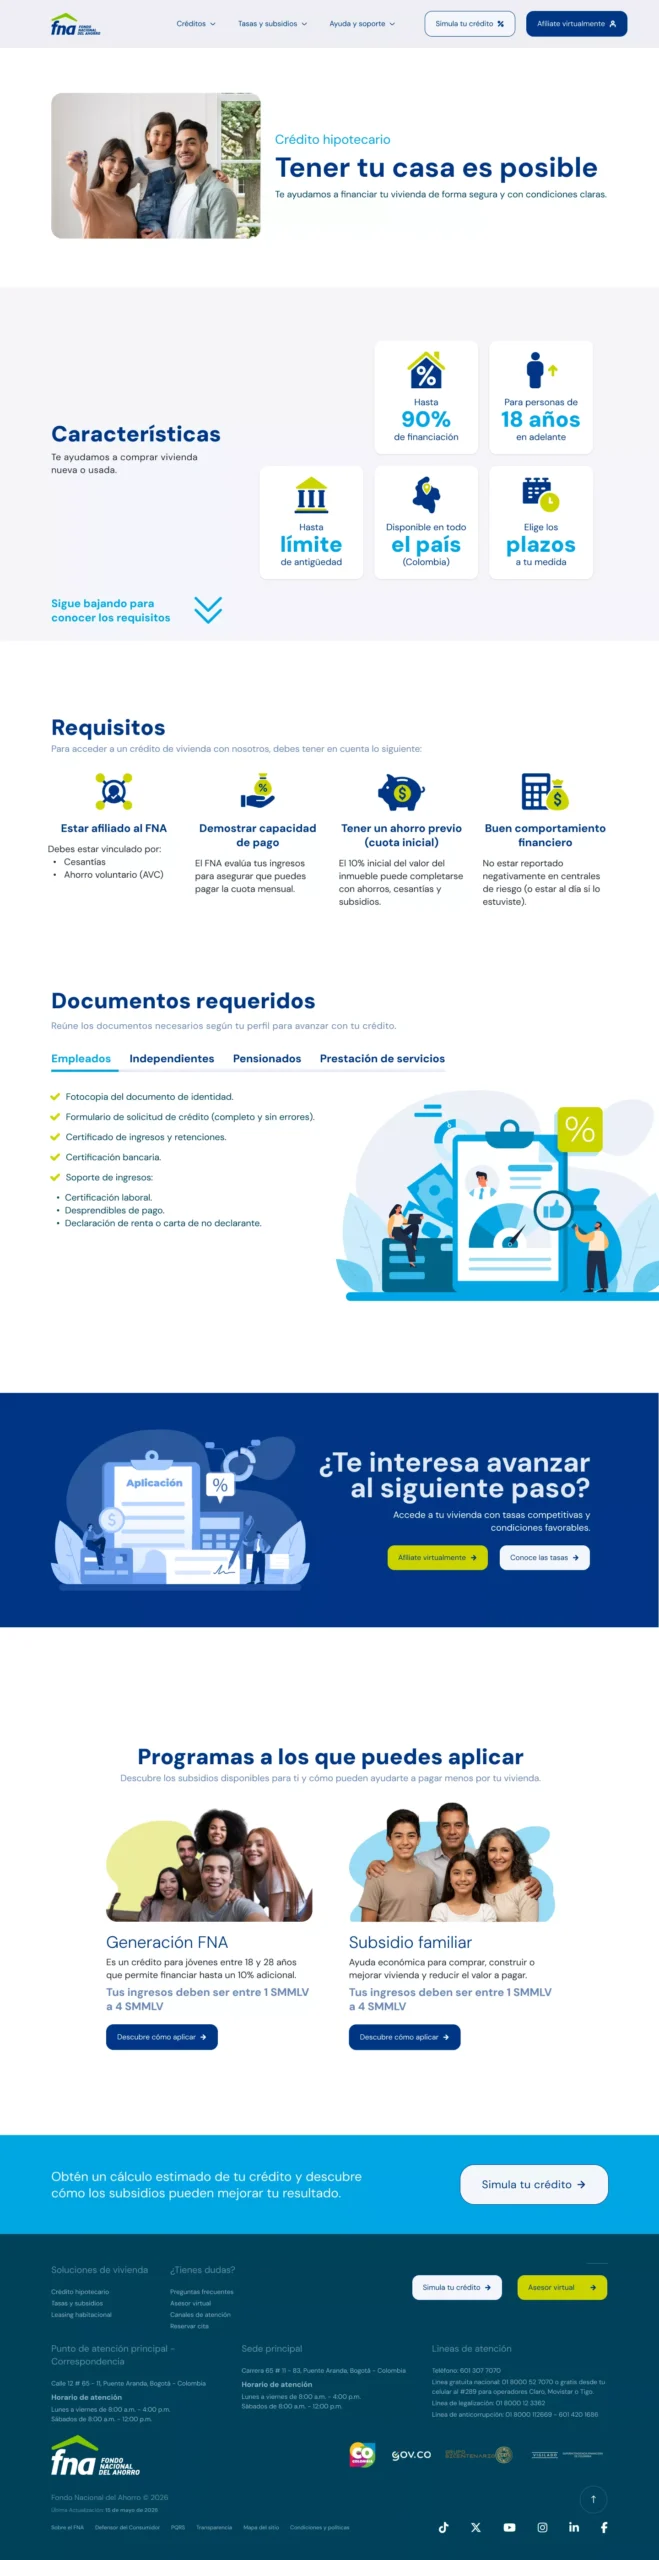
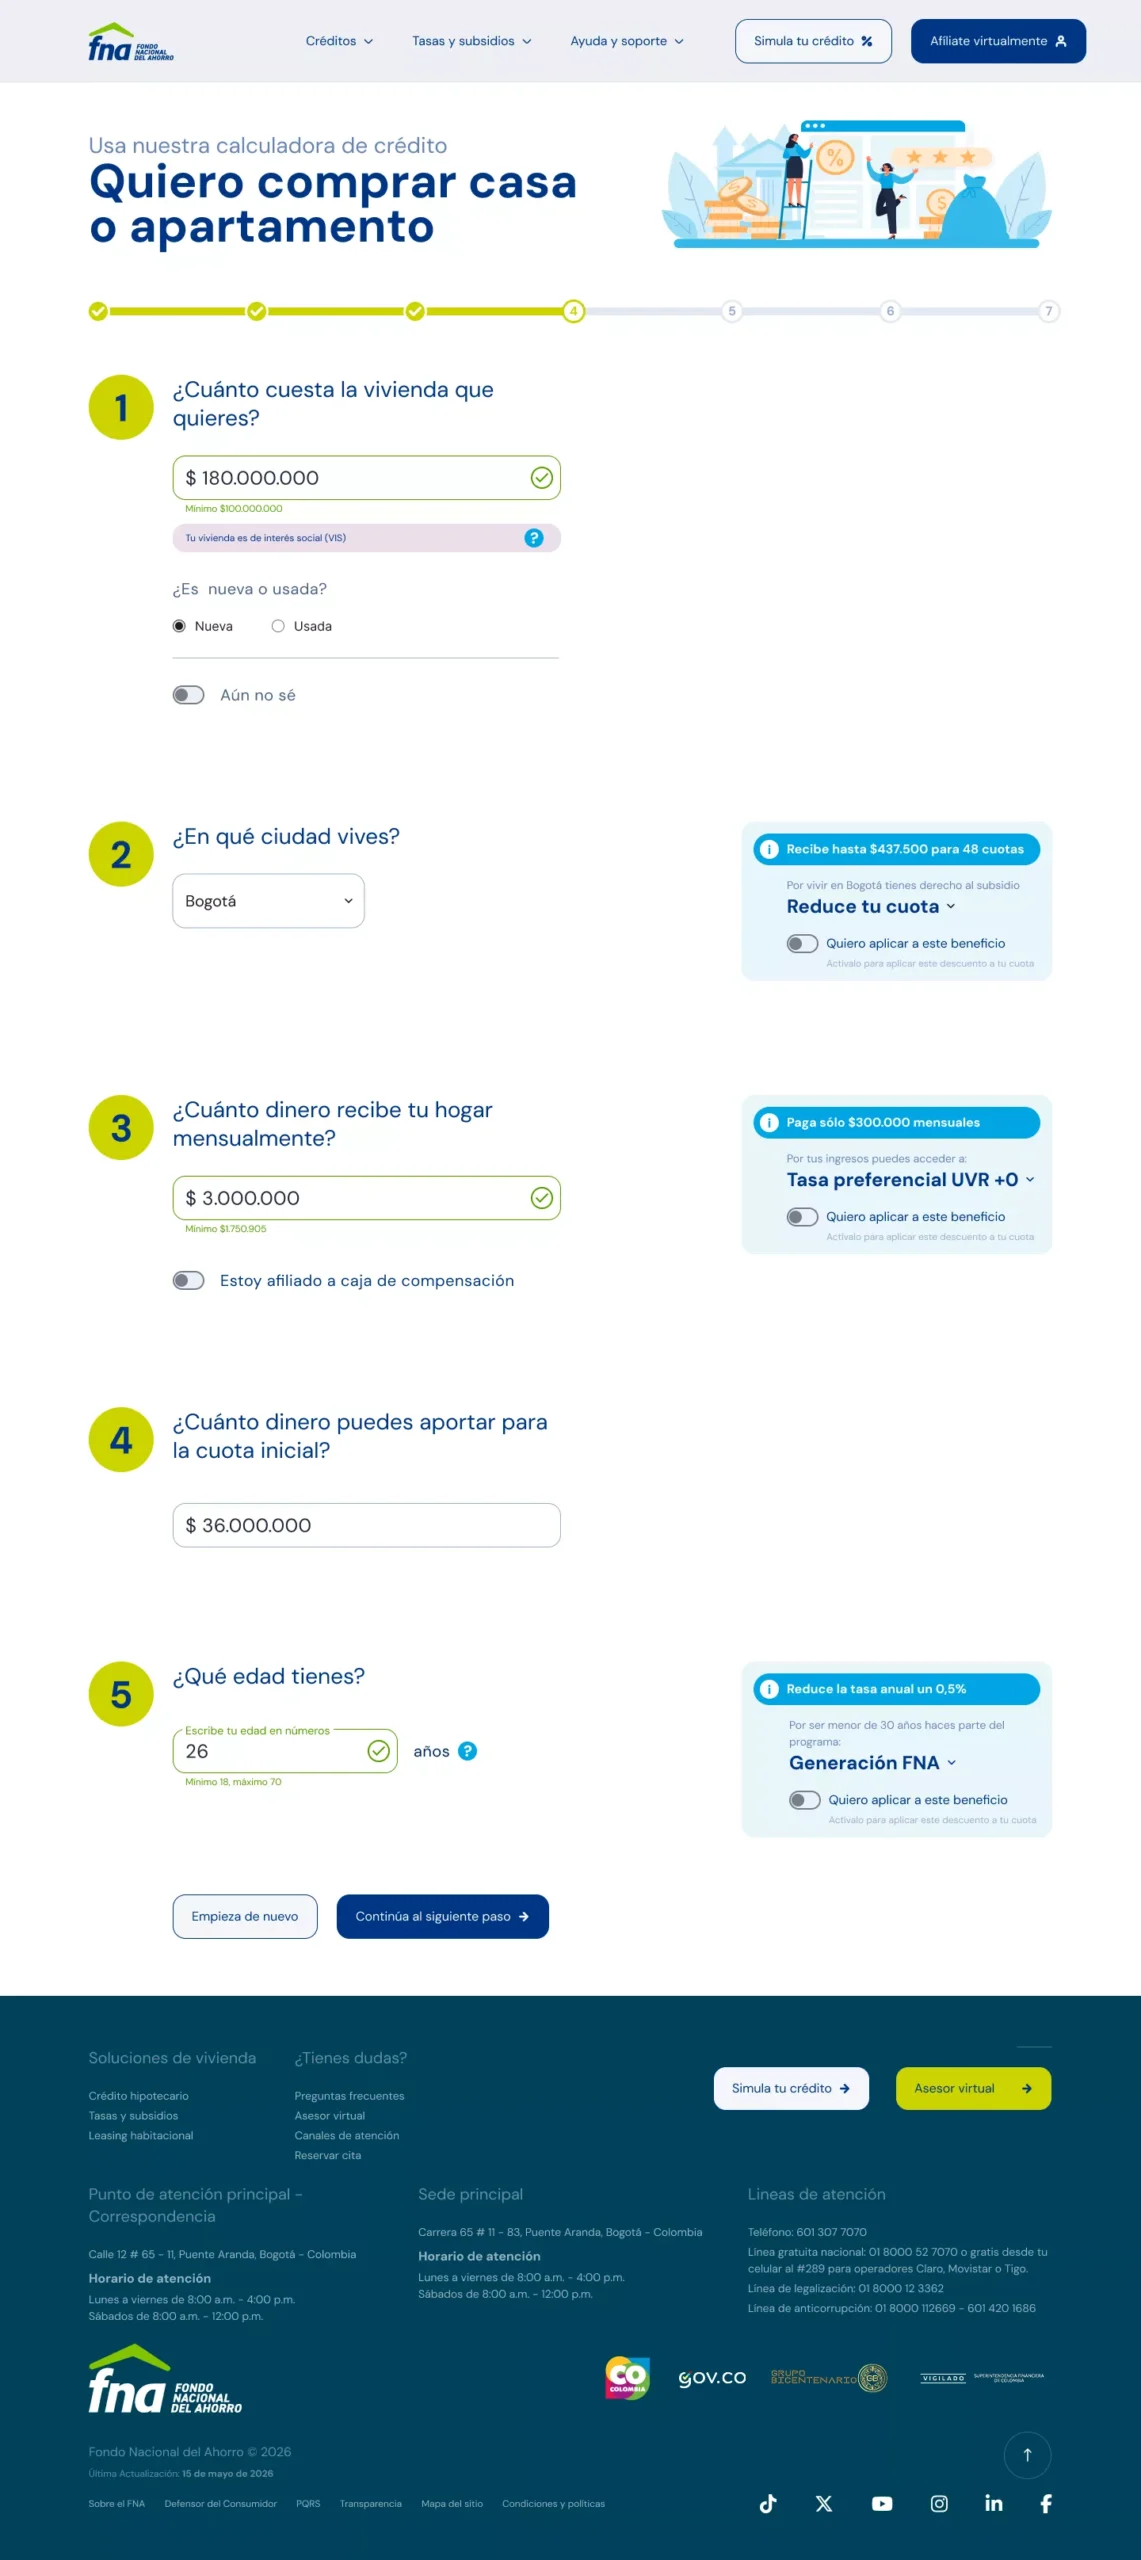
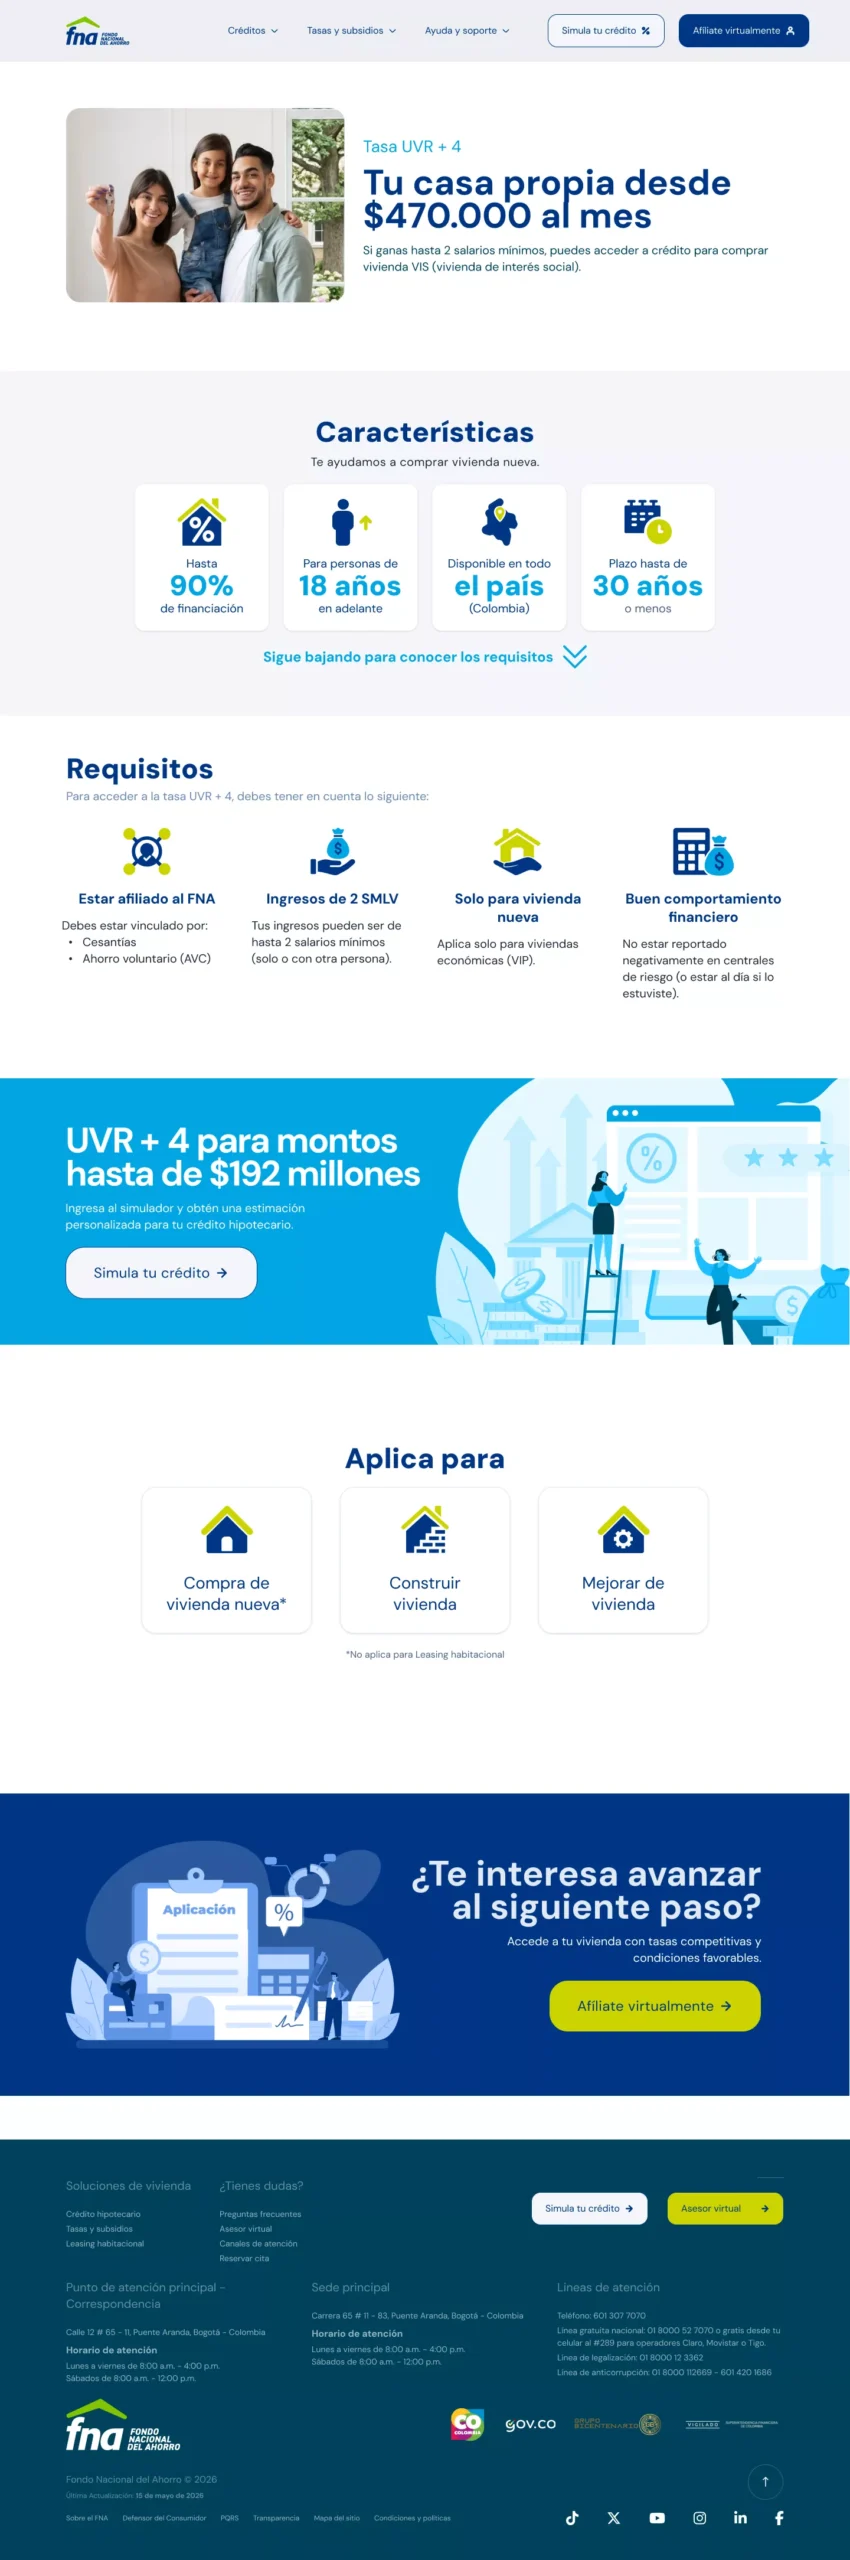
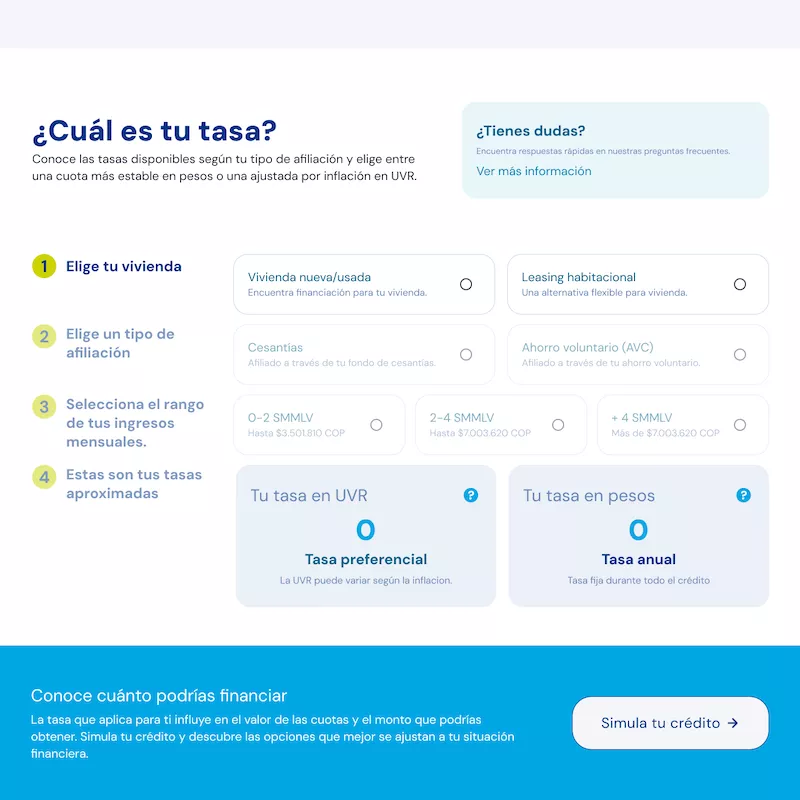
Plasmamos los elementos y estructuras definidas en la arquitectura de información, los flujos de usuario y el lenguaje definido, en unos wireframes iniciales para el simulador de crédito y la información de créditos hipotecarios que nos sirvieron de base para empezar con el proceso de diseño e implementar un prototipo en baja.
&
Proceso de diseño
Prototipo en baja
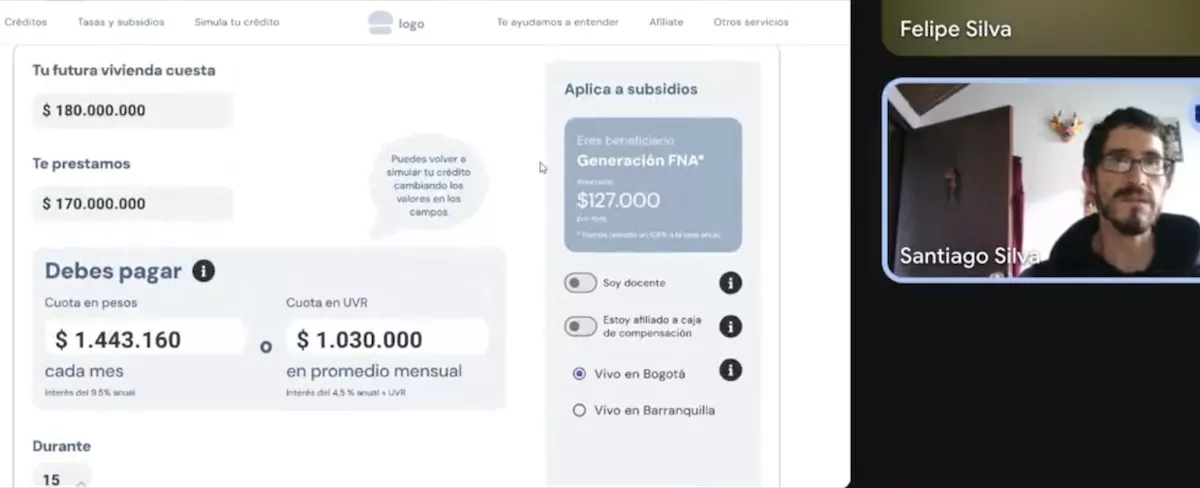
Tomando como punto de partida unos wireframes básicos de la página de créditos y del simulador de créditos, se realizó un primer prototipo en baja para realizar pruebas tempranas y descartar o validar elementos y funcionalidades con el fin de iterar de forma ágil.
Pruebas tempranas
Realizamos pruebas tempranas de usuario en las que definimos tareas orientadas a la búsqueda de información sobre créditos de vivienda, subsidios, tasas y orientación, y a la experiencia de usar el simulador.
Prototipo en alta
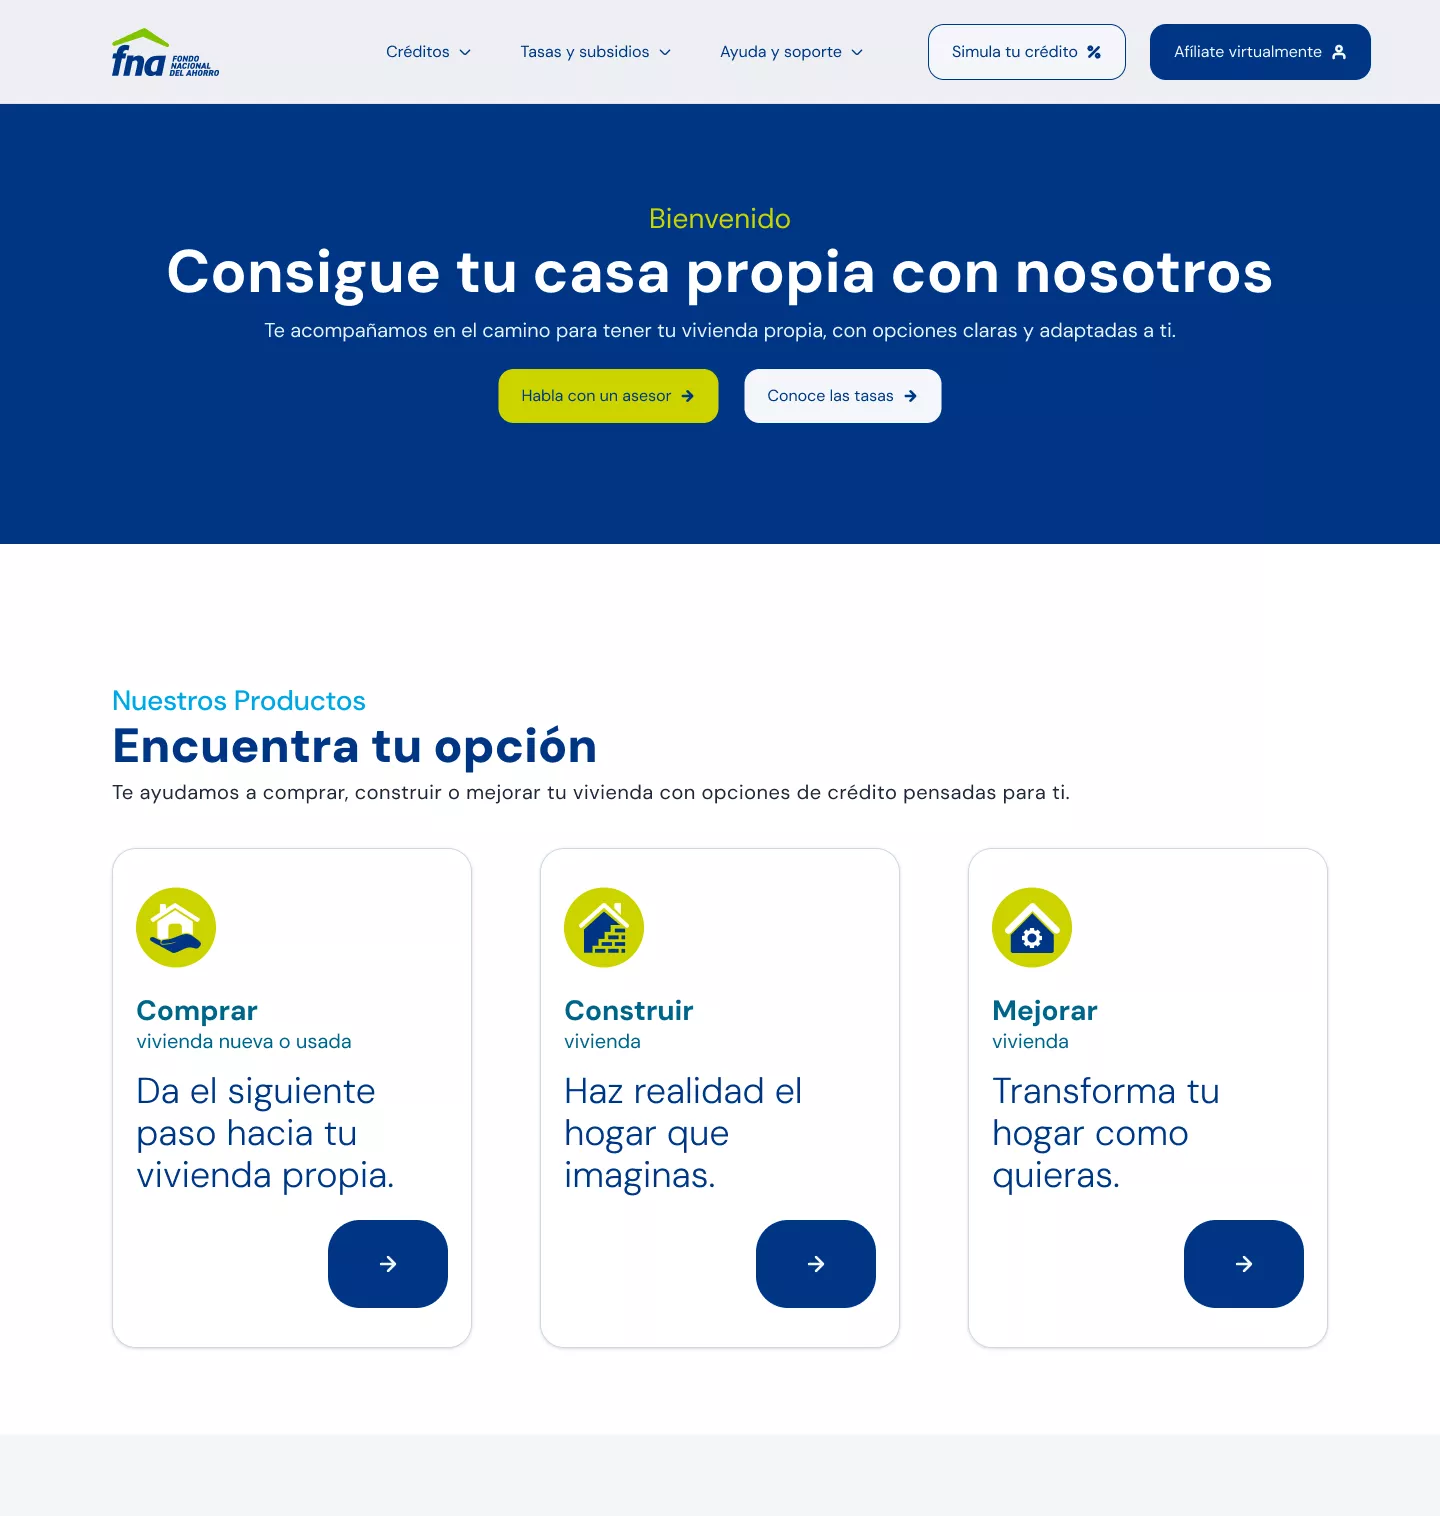
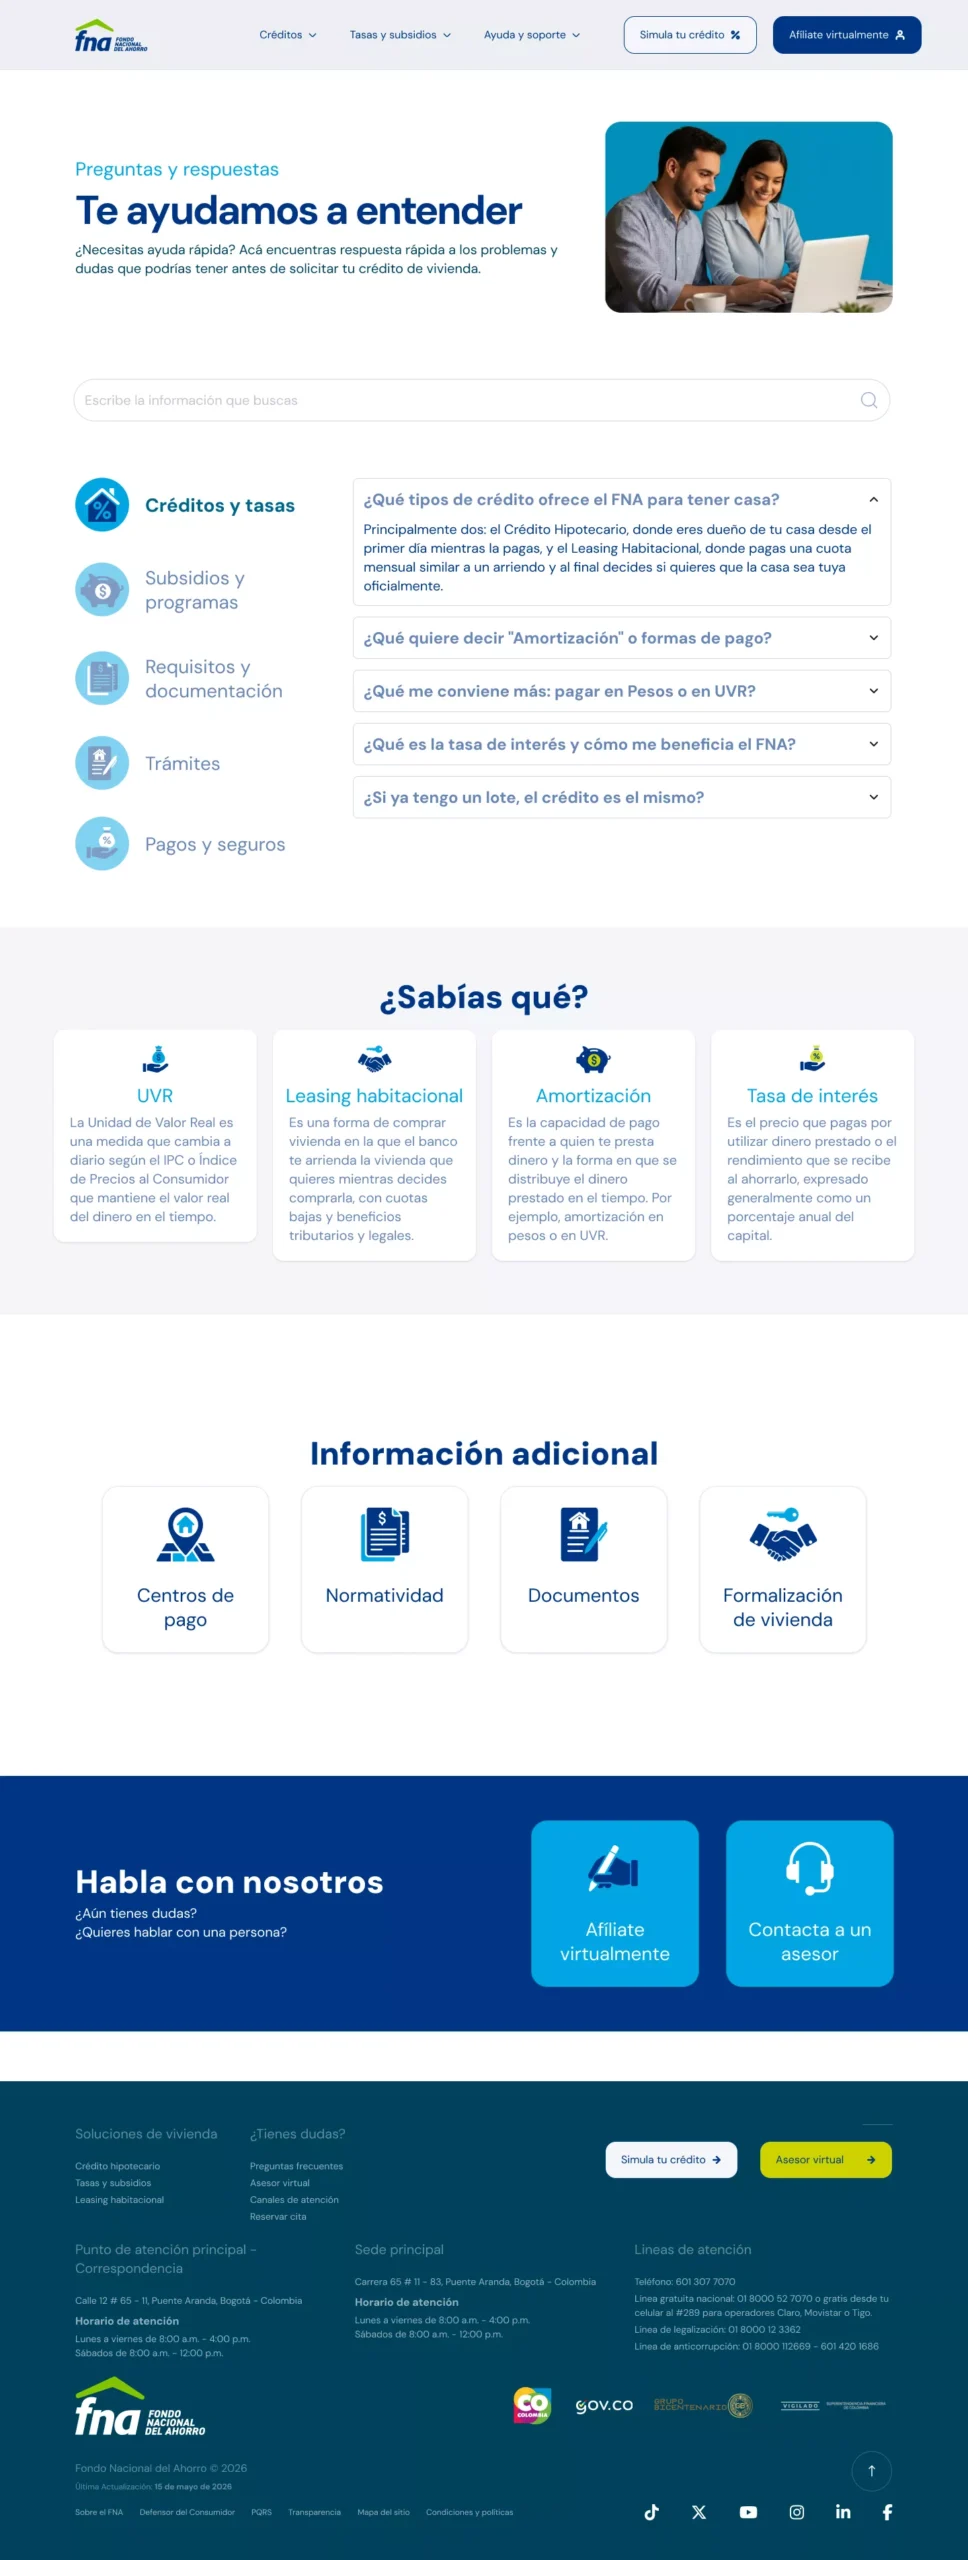
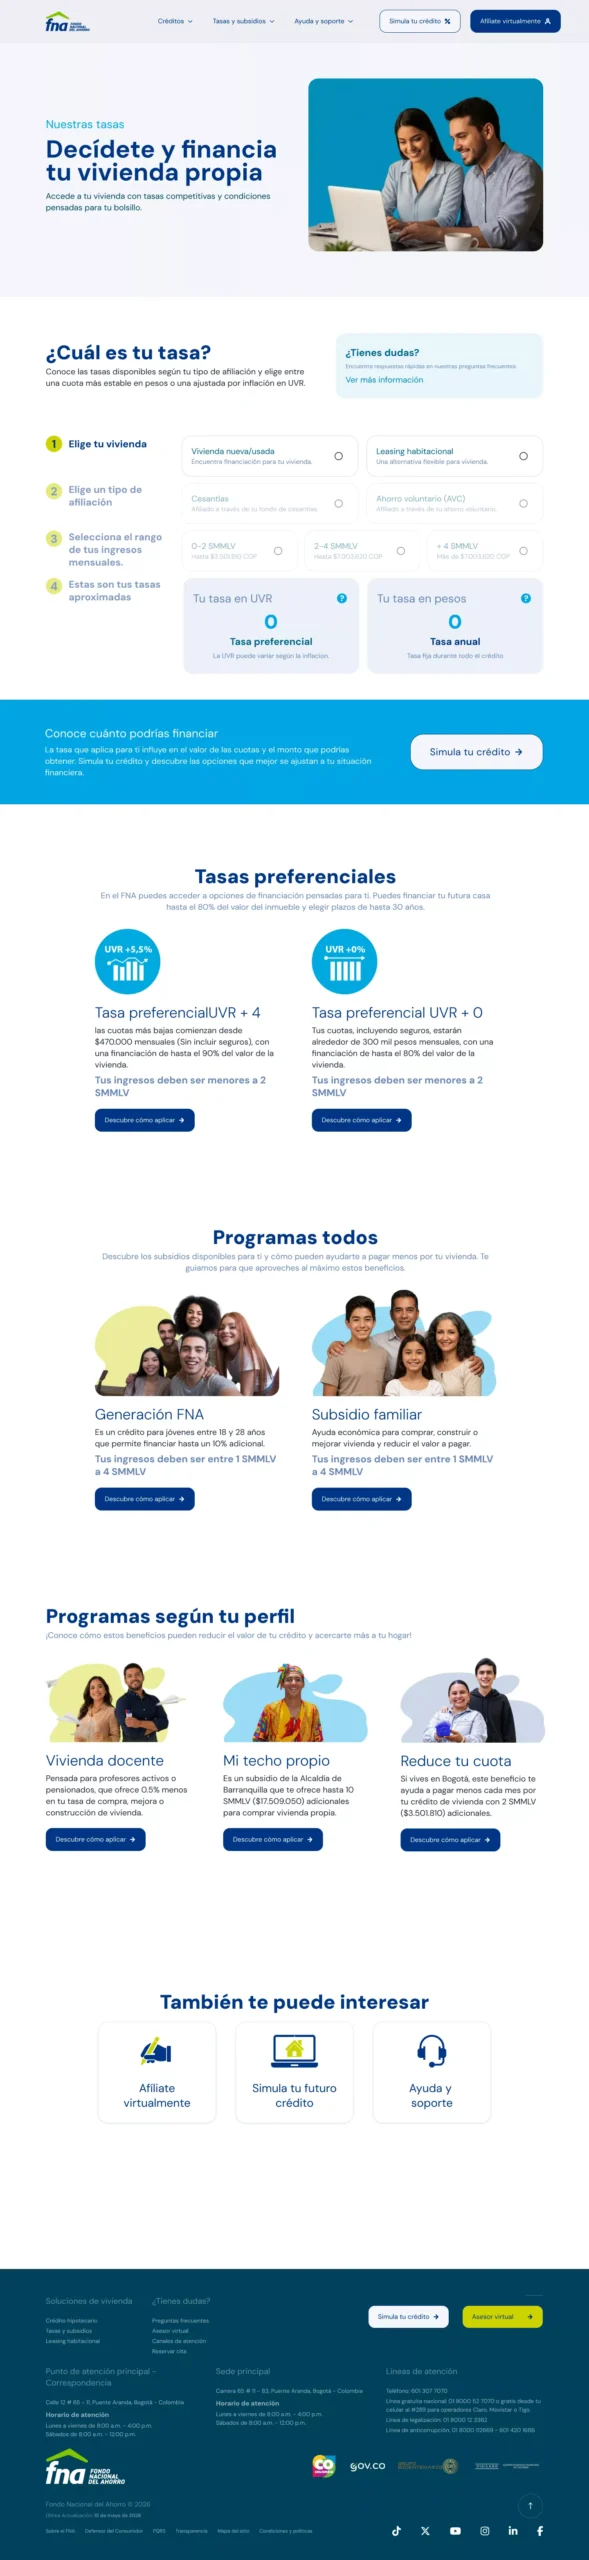
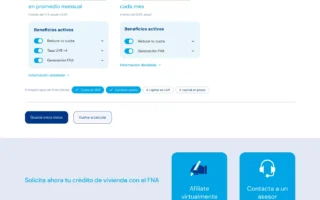
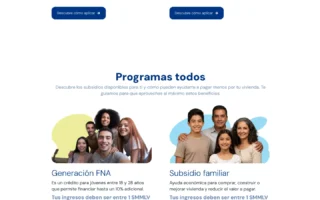
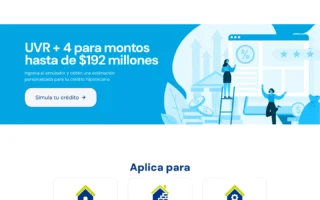
Para la implementación de este prototipo se creó el sistema de diseño que se aplicó a los elementos ya sugeridos en el prototipo en baja y se estandarizaron los elementos y componentes siguiendo los parámetros establecidos en los principios de diseño de la UI.
Pruebas de usuario
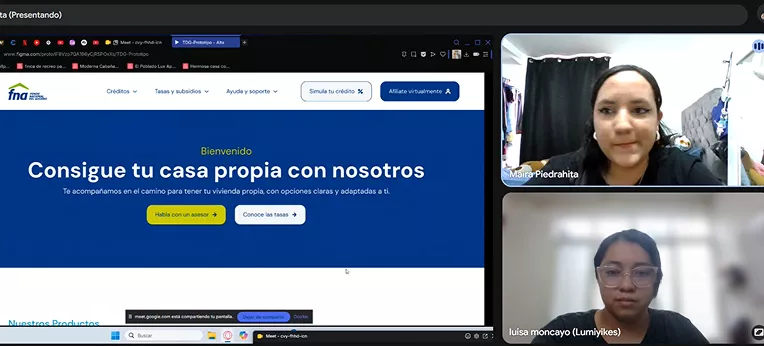
Con el prototipo en alta definido, realizamos pruebas a 12 usuarios con distintos perfiles y experiencia digital que no conocían el proyecto. Se establecieron las tareas según los tipos de información más relevantes dentro de la experiencia de un usuario y las secciones y funcionalidades propuestas:
- Buscar información y requisitos sobre crédito hipotecario.
- Consultar y generar tasa personalizada.
- Consultar subsidios y beneficios.
- Recorrer el flujo completo de simulación de crédito.
- Buscar información adicional sobre temas relevantes.
Evaluación de resultados
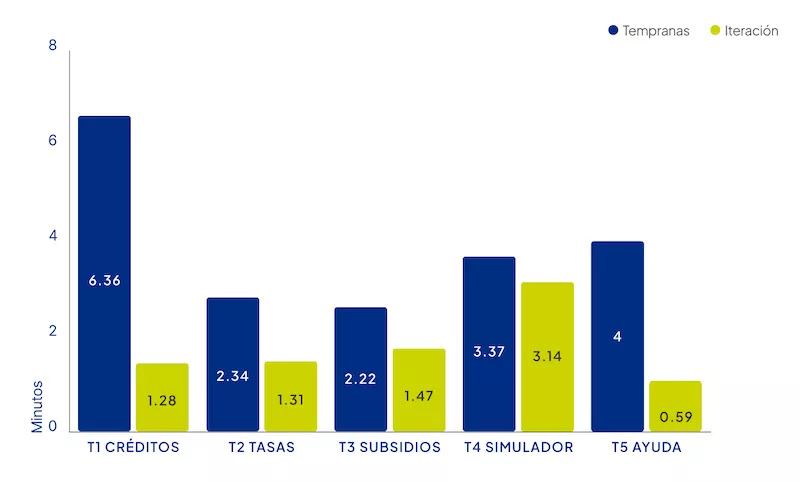
Al contrastar los resultados entre ambas pruebas logramos disminuir los tiempos de respuesta drásticamente en todas las tareas, destacándose los tiempos de la consulta de información de créditos y el de información adicional.
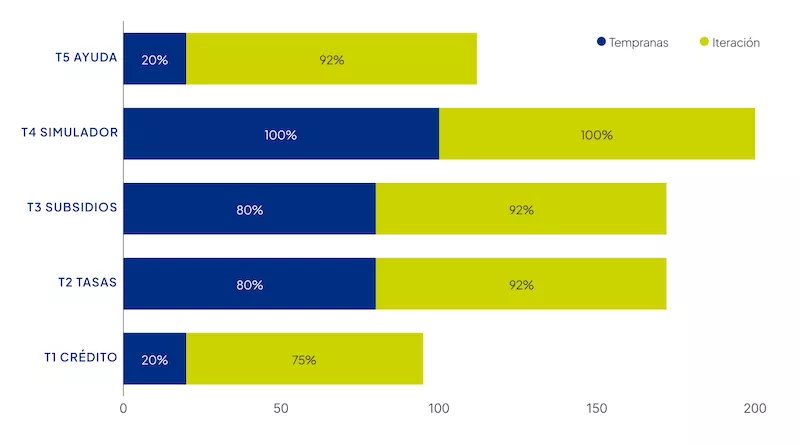
Para esas mismas tareas la tasa de éxito mejoró sustancialmente.
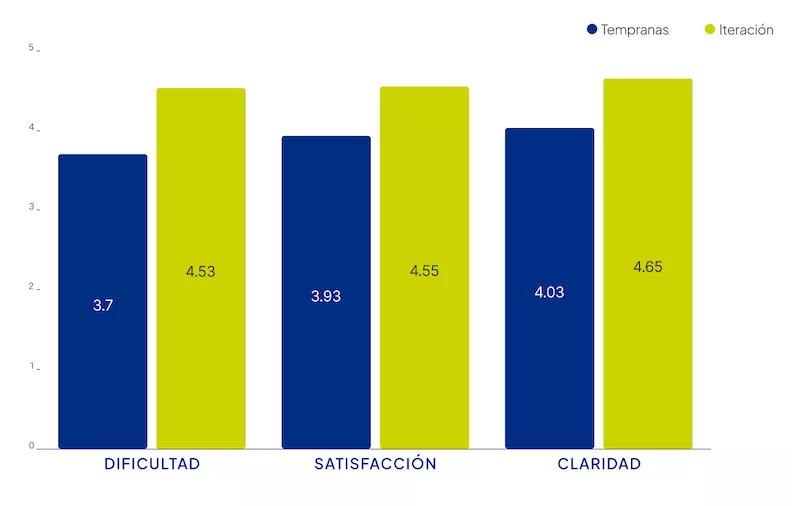
Las métricas cualitativas promedio mostraron mejora en todas las tareas: pasando de valores entre 3.7 y 4 a calificaciones superiores a 4.5/5, tanto en la dificultad percibida, el nivel de satisfacción y la claridad en el lenguaje utilizado.
&
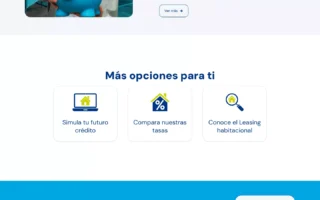
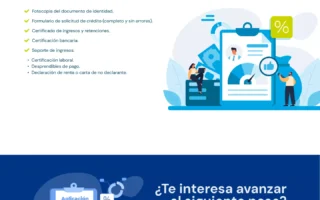
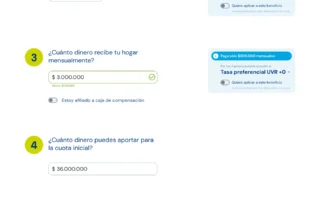
Prototipos finales
Conclusiones
Impacto
Aprendizajes
- Una buena distribución de los esfuerzos desde el principio del proyecto, enfocada en las fortalezas de los miembros del equipo facilita la fluidez de los procesos de investigación y diseño.
- La definición de un roadmap detallado, con fechas establecidas para cada etapa y responsables para cada tarea, acompañado de un backlog vivo que se alimenta y actualiza según los avances y hallazgos o nuevos retos de cada etapa permite tener claridad del estado del proyecto y ayuda a hacerlo dinámico y organizado.
- Usar múltiples métodos de investigación enriquece los resultados y fortalece la propuesta que se desarrolla.